경제
세움인베스트 [대출 시리즈] 26.09.29 금융기관 대출 동향 (가계 주담대 한도 소진 임박)
안녕하세요
금융 계획을 세우고 자산의 가치를 바로 세우는 세움인베스트입니다.
결론부터 말씀드리겠습니다.
지금 주택담보대출 시장은 '금리'가 아니라 '한도'가 관건인 시장으로 바뀌었습니다.
9월 29일 기준으로 A·B·D은행과 A·B보험사는 이미 10월 기표분 접수가 마감(한도 소진)됐고,
나머지 금융기관 대부분도 "접수는 가능하지만 조만간 한도 소진 예상" 상태입니다.
11월 기표까지 시간이 남았다고 안심할 수 있는 상황이 아닙니다.
왜 이런 일이 벌어지고 있는지,
금융기관별로 지금 금리와 한도가 어떻게 다른지 오늘 한 번에 정리해 드리겠습니다.
왜 '금리'보다 '한도'가 더 중요해졌을까요?
배경은 가계대출 총량관리입니다.
금융기관들의 주택담보대출 경쟁 기준이 '누가 더 낮은 금리를 주느냐'에서 '누가 지금 물량을 받아주느냐'로 바뀌었습니다.
이 때문에 금융사별로 10월 기표·11월 기표 마감 시점이 제각각 갈리고 있는 것이죠.
정리하면 아래와 같은 공식입니다.
`(낮은 금리) + (한도 소진) = (그림의 떡)`
아무리 금리가 낮아도 해당 금융사가 지금 물량을 받아주지 않으면 의미가 없습니다.
금리 표를 보기 전에 '지금 접수가 되는지'부터 확인하셔야 하는 이유입니다.
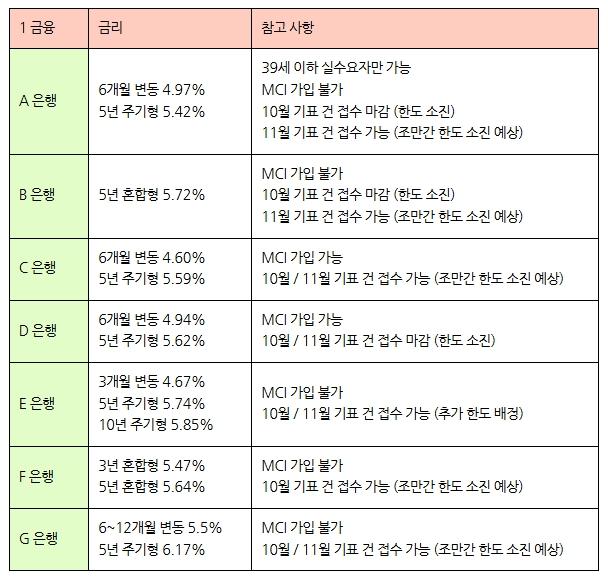
은행별 주담대 금리·한도 소진 현황
은행연합회·각 금융사 홈페이지 및 관계자를 통해 확인한 내용입니다.
다자녀·전자계약 등 우대금리가 추가 적용될 수 있고, 세부 조건은 금융기관별로 다릅니다.
※ 참고사항
· 위 금리는 각 금융사의 대표 상품 금리이며, 실제 적용 금리는 개인의 신용도, 우대금리 조건(전자계약, 부수거래 등), 대출 실행 시점의 시장 상황에 따라 달라질 수 있습니다.
· 다주택자 대출 제한, 생활안정자금 한도 등 세부 정책은 은행별로 다르므로 대출 실행 전 반드시 상세 상담을 받으셔야 합니다.
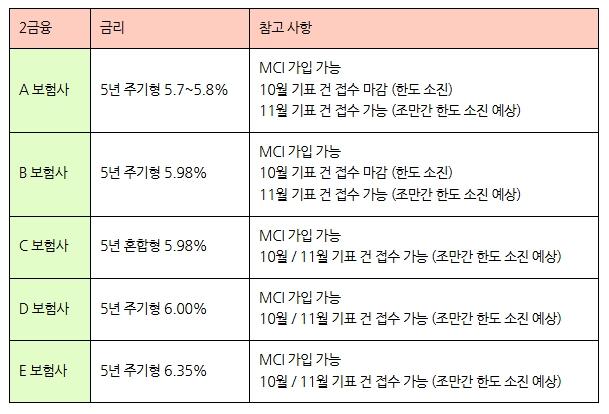
보험사별 주담대 금리·한도 소진 현황
은행연합회·각 금융사 홈페이지 및 관계자를 통해 확인한 내용입니다.
다자녀·전자계약 등 우대금리가 추가 적용될 수 있고, 세부 조건은 금융기관별로 다릅니다.
※ 참고사항
· 위 금리는 각 금융사의 대표 상품 금리이며, 실제 적용 금리는 개인의 신용도, 우대금리 조건(전자계약, 부수거래 등), 대출 실행 시점의 시장 상황에 따라 달라질 수 있습니다.
· 다주택자 대출 제한, 생활안정자금 한도 등 세부 정책은 은행별로 다르므로 대출 실행 전 반드시 상세 상담을 받으셔야 합니다.
보시다시피 A·B·D은행, A·B보험사는 이미 10월 기표분이 마감(한도 소진)됐고,
나머지도 대부분 '접수는 가능하지만 조만간 한도 소진 예상'입니다.
11월 기표까지 여유가 있다고 안심하기는 이릅니다.
지금 왜 '한도 소진'이 이슈일까요?
가계대출 총량관리 때문입니다.
금융기관들의 주택담보대출 경쟁 기준이 '금리'가 아니라 '물량 관리'로 바뀐 것인데요,
이게 바로 금융사별로 10월 기표·11월 기표 마감 시점이 제각각 갈리는 이유입니다.
금리가 낮다고 해서 무조건 유리한 게 아니라,
그 금융사가 '지금 물량을 받아주는가'가 더 중요해진 셈입니다.
사업자 대출(주거용·비주거용 부동산 담보) 금리 동향
가계 주담대와 달리, 사업자 대출 시장은 규제·쿼터·금리 여러 면에서 아직 여유가 있는 편입니다.
각 금융기관 관계자를 통해 전달받은 내용 기준입니다.
개인 및 기업의 신용도, 우대금리 조건(부수거래 등), 대출 실행 시점의 시장 상황에 따라 달라질 수 있습니다.
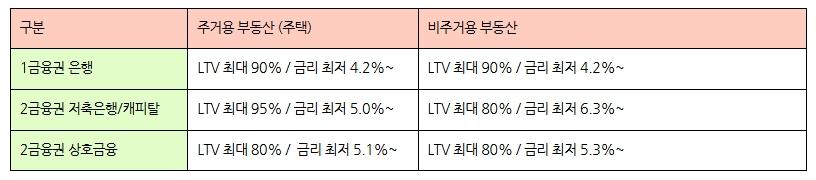
1금융권은 LTV·금리 모두 안정적인 편이고,
2금융권으로 갈수록 LTV는 높아지되 금리 부담도 함께 커지는 구조입니다.
금융기관 동향 정리
· 주택담보대출 (가계 매매자금)
지금처럼 '금리'보다 '한도'가 관건인 시장에서는,
'좋은 조건의 은행을 찾는 것'보다 '지금 물량을 받아주는 곳을 빠르게 선점하는 것'이 더 중요해졌습니다.
· 주거용/비주거용 부동산 사업자 대출
가계대출보다는 규제·쿼터·금리 측면에서 아직 시장 상황이 나은 편입니다.
이제는 "언제든 대출을 받을 수 있다"라는 생각보다,
"대출 쿼터가 있을 때 미리 선점한다"라는 관점으로 자금 계획을 세우셔야 합니다.
대출은 결국 지금의 자금 부족과 내 집 마련이라는 목표 사이를 이어주는
'자금의 가교(Bridge)'와 같습니다.
중요한 것은 조건표를 혼자 붙잡고 고민하는 것이 아니라,
내 상황에 맞는 조달 방법을 얼마나 빨리 찾느냐입니다.
막막하게 혼자 판단하지 마시고, 편하게 문의해 주시기 바랍니다.
이상
다음에도 유익한 정보로 찾아뵙겠습니다.
0
0
/ 500
필담이 없어요. 첫 필담을 남겨보세요.
같은 분야의 글 더보기