보험
알릴의무사항의 중요성
알릴의무 사항이 도대체 뭔데??
보험가입은 아무나 가입할 수 있는건 아닙니다.
아무 병력이 없는 건강체
또는
보험회사에서 인수가능한 질병을 가지고 있는 유병력자
만 보험을 가입할 수 있는데요.
이러한 가입 대상자들도
보험가입전 알릴의무사항을 소홀히 한다면
멀쩡한 보험 계약이 돌연 취소될 수 있다는 사실,
알고 계셨나요??
그럼 제가 말로 하는 것보다
보험약관에 나와있는 걸 토대로
이야기 해보겠습니다.
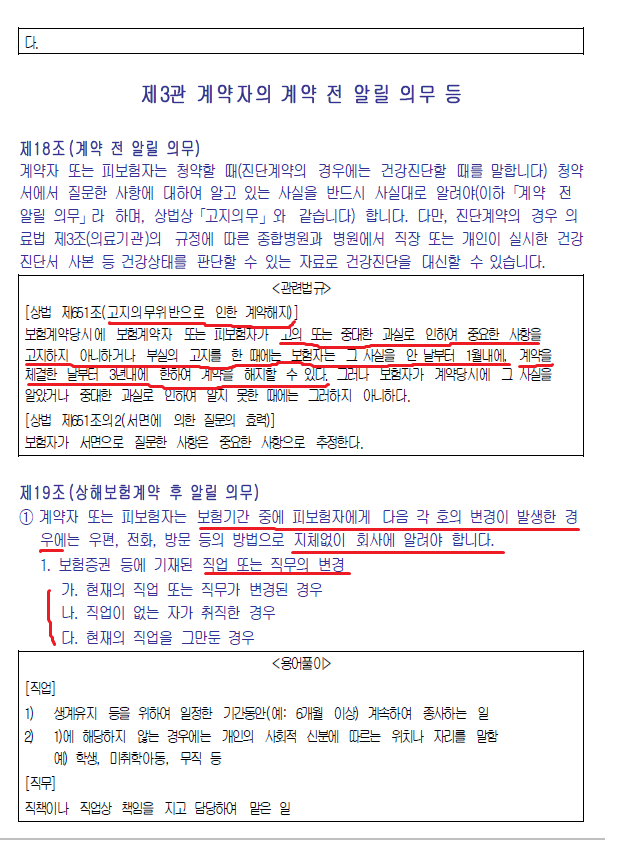
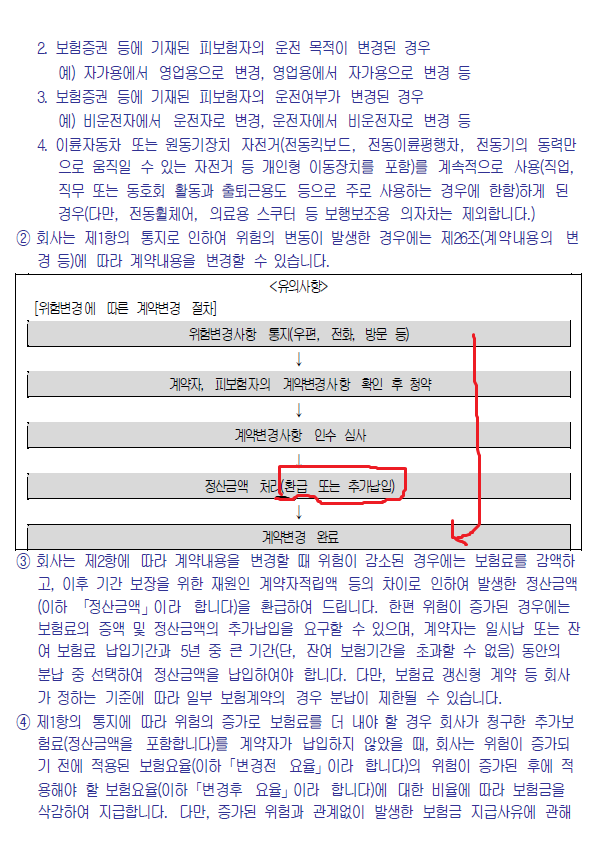
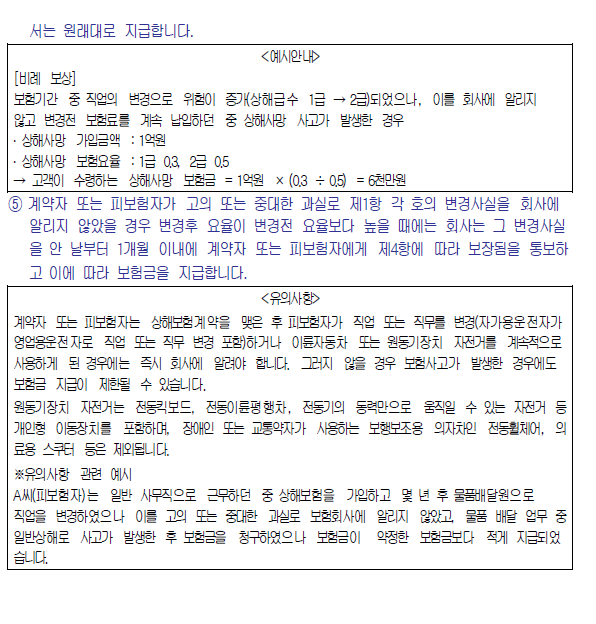


보시다시피
고지의무 위반으로 인한 계약해지 사항에
보험회사가 고지사항 누락을 안 날로부터 1개월,
계약을 체결한 날로부터 3년 이내에
계약을 해지할 수 있다고 나와있습니다.
말그대로 고지의무를 소홀히 하는 순간 납입 중이던 보험이
그냥 해지처리가 되어 해약환급금만 지급되는 상황이 발생할 수 있습니다.
또한, 바로 밑에 직업, 운전여부 등도
필히
변경이 있을때마다 변경을 해줘야 하는데요.
보험의 상해담보들은직업급수 및 운전 여부에 따라 보험료가 달라지기에
이에따른보험료 할증, 환급이 이루어지게 되니
잊지 말고 꼭!!!!
직업(부업포함) / 운전여부가 변경시 고지 하셔야 합니다.
* 직업변경 미고지 후 상해사고 발생시 보험금이 지급이 거절될 수도 있습니다.
그럼 구체적으로 알릴의무위반 효과에 대해 알아보겠습니다.
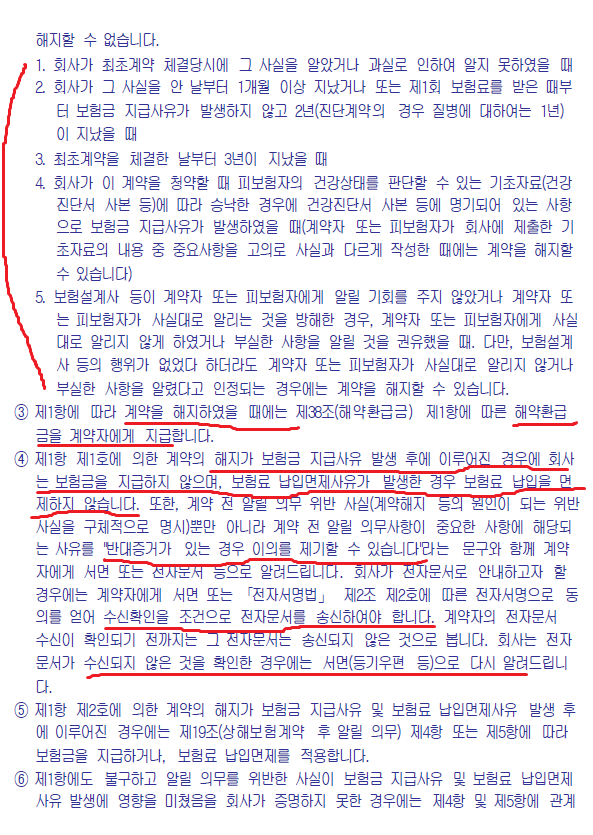

계약을 해지 할 수 없는 사유는
보험회사가 고지위반을 안 날로 부터 1개월이 경과하고
계약을 체결한 날로부터 3년이 경과하였다면
입니다.
여기에 해당이 된다면 고지의무위반을 해도 보험회사는 계약을 해지할 수 없어요.
또한,계약해지할 경우 해약환급금으로 지급되기에
최근 무해지 또는 저해지 환급형으로 가입시에는
해지환급금이 없겠죠....ㄷㄷㄷ
그렇다면 실제 고지사항들은 어떤것들이 있을까요?
직업, 운전여부, 위험한 동호회 활동, 키, 몸무게 등등을 물어보지만
그중에서 가장 중요한건

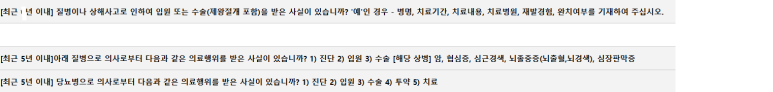


이 4가지 입니다.
우선최근 3개월 이내 의사로부터 진찰 또는 검사를 통하여다음과 같은 의료 행위를 받은 사실이 있습니까?
입원필요소견, 추가검사(재검사) 필요소견, 질병확정진단, 질병의심소견
여기서는일반적인 건강검진에서 수치가 높게 나온것, 기타 이상징후 등은
고지사항에서 제외됩니다.
5년이내 질병 또는 상해로 진단, 입원, 수술의 경우는 필수고지사항이고
질병은 암, 협심증, 심근경색, 뇌졸중, 뇌출혈, 심장판막증
당뇨병으로 진단, 입원, 수술, 투약, 치료 도 고지하셔야합니다.
마지막으로
만약 10년이전에 고혈압 및 고지혈증 진단 후 약만 드시고 있으시다면
유병자 상품에서는 고지할 필요는 없으나
건강체로 가입하실 경우에는 필히 고지하셔야 합니다.
모두 보험 가입전 고지사항 꼼꼼하게 알리셔서
잘 가입하시기 바랍니다. ^^
0
0
/ 500
필담이 없어요. 첫 필담을 남겨보세요.