경제
세움인베스트 [대출 시리즈] 법인 오피스텔 매입자금 승인 사례, 결손 법인이 30억 원을 마련한 방법
결산서에 결손이 찍힌 해,
법인 명의로 강남 오피스텔을 사겠다고 하면 대부분의 금융기관은 먼저 고개를 젓습니다.
안녕하세요,
금융 계획을 세우고 자산의 가치를 바로 세우는 세움인베스트입니다.
최근 강남 오피스텔은 담보 평가가 보수적으로 나오고 있습니다.
여기에 법인의 결손 이력까지 겹치면 매입자금 마련은 더 어려워집니다.
이럴 때 필요한 것은 금융기관을 더 많이 돌아다니는 것이 아니라,
심사받을 조건을 먼저 바꾸는 것입니다.
오늘은 법인 명의로 강남 오피스텔을 매입하면서 저축은행에서 30억 원을 승인받은 사례를,
승인 포인트와 이후 계획까지 정리했습니다.
담보도, 재무제표도 불리했습니다
이번 고객은 일반 업종을 영위하는 법인사업자입니다.
서울 강남구의 오피스텔을 법인 명의로 매입하려던 상황이었습니다.
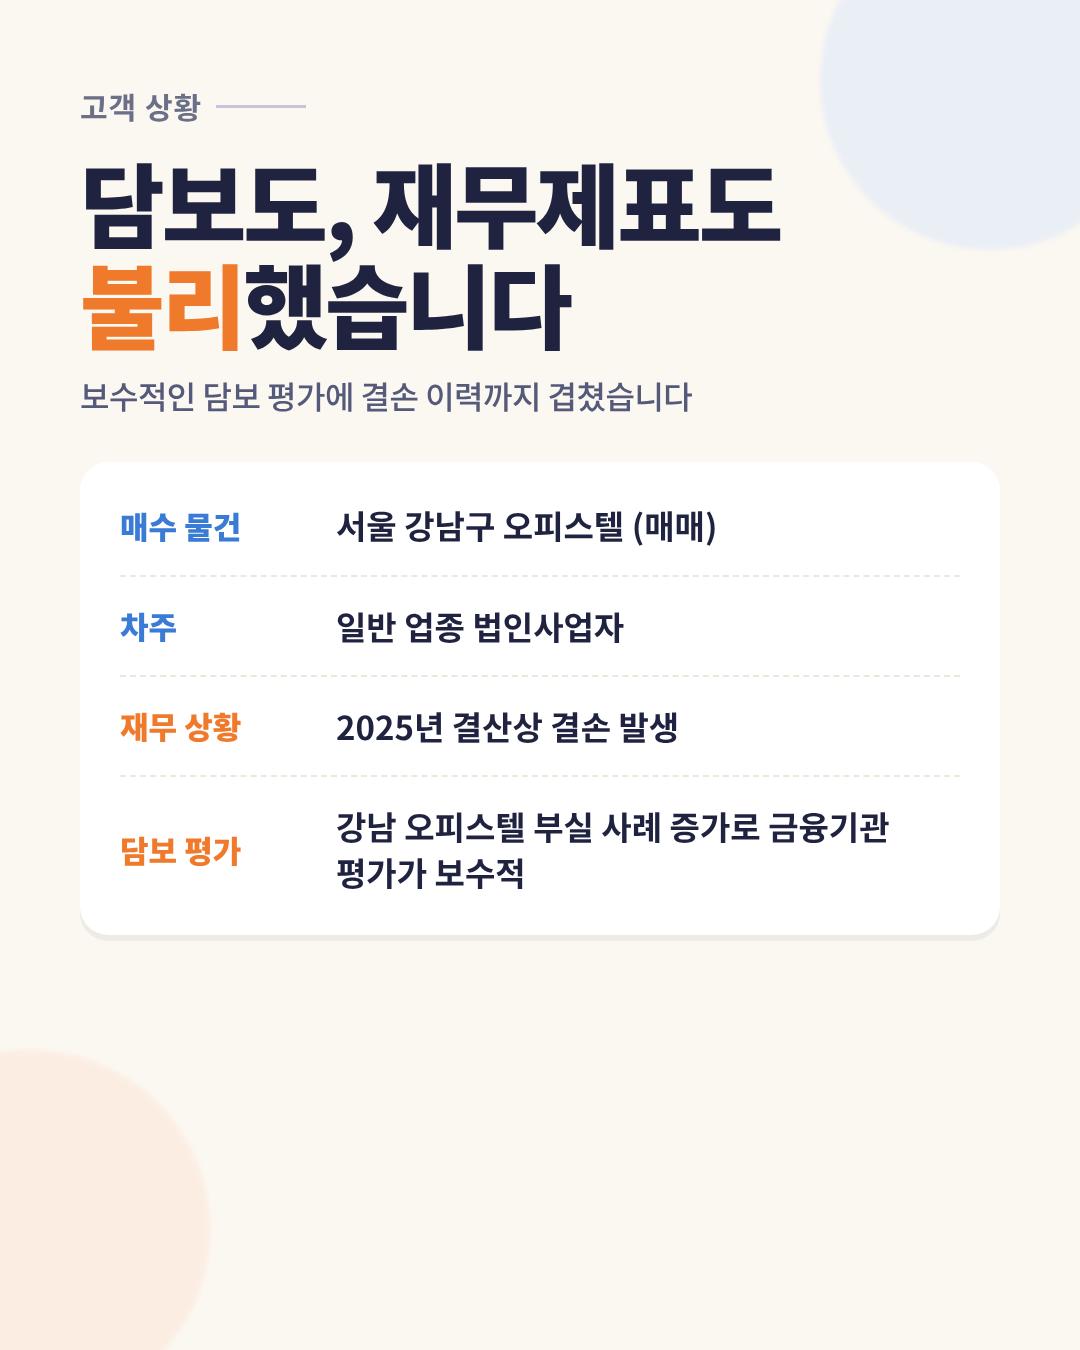
법인 오피스텔 매입자금 고객 상황입니다.
2025년 결산상 결손이 있었고, 강남 오피스텔에 대한 금융기관 담보 평가도 보수적이었습니다.
(출처: 세움인베스트 상담 사례)
걸림돌은 두 가지였습니다.
첫째,
2025년 결산상 결손이 발생해 재무제표가 약했습니다.
둘째,
강남 오피스텔 시장에서 부실 사례가 늘면서 금융기관이 담보 평가를 보수적으로 하고 있었습니다.
매입하려는 물건의 담보 가치가 기대만큼 나오지 않는 상황이었습니다.
재무제표와 담보,
대출 심사의 두 기둥이 모두 흔들리고 있었습니다.
저축은행에서 30억 원이 승인됐습니다
결과적으로 이 법인은 저축은행에서 매입자금 30억 원을 승인받았습니다.
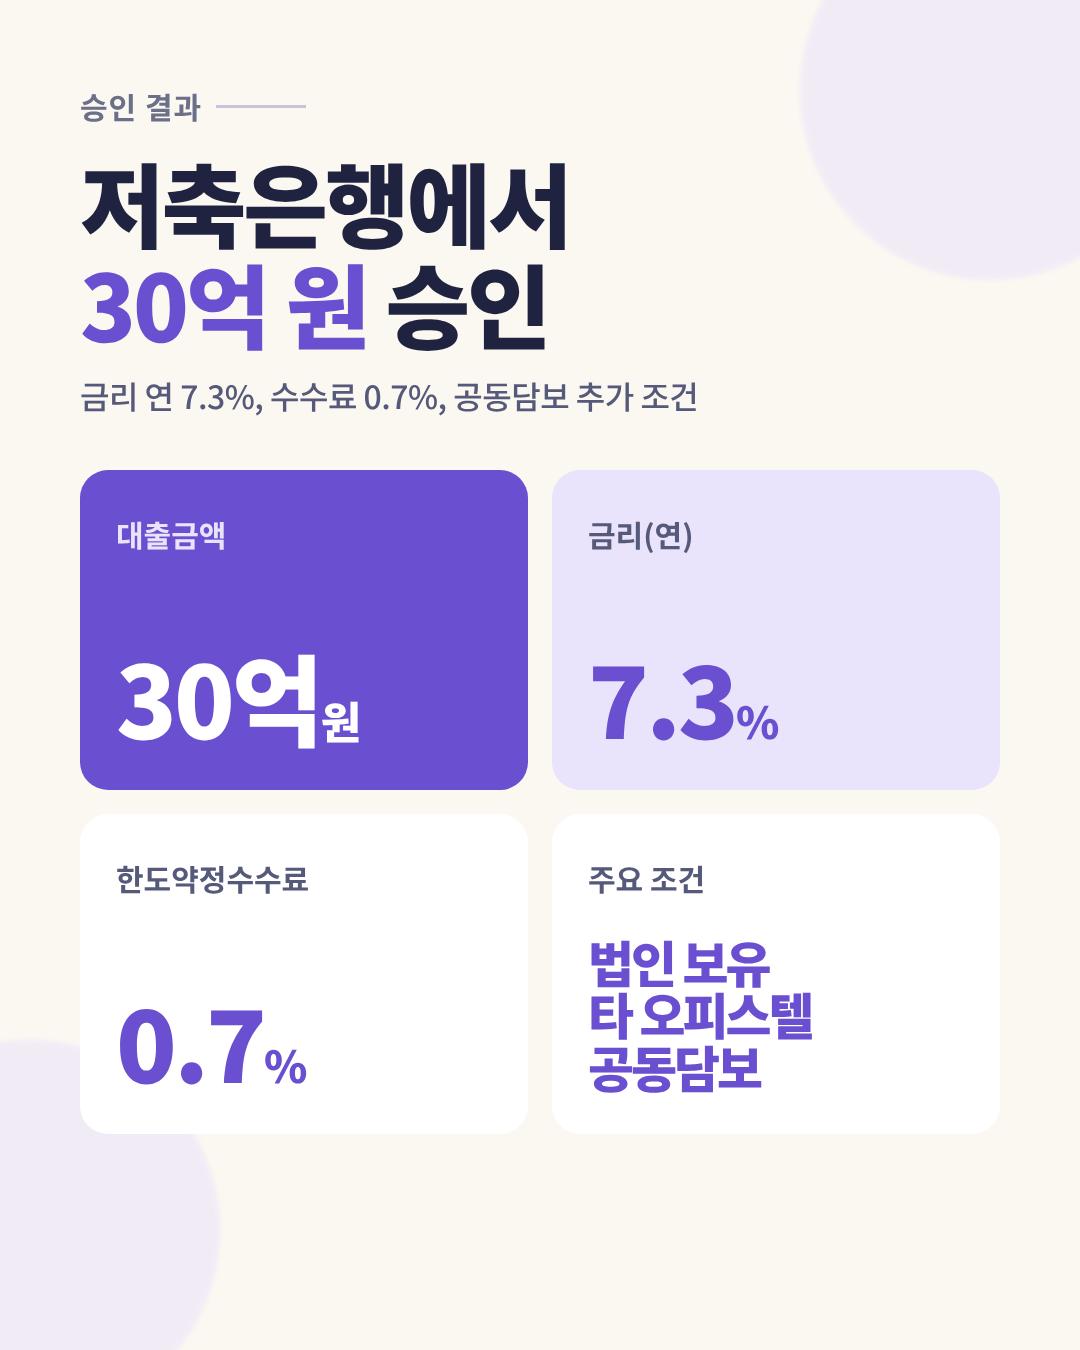
법인 오피스텔 매입자금은 저축은행에서 30억 원, 금리 연 7.3%, 한도약정수수료 0.7%,
법인 보유 타 오피스텔 공동담보 추가 조건으로 승인됐습니다.
(출처: 세움인베스트 상담 사례)
법인 오피스텔 매입자금 승인 조건은
대출금액 30억 원, 금리 연 7.3%, 한도약정수수료 0.7%였습니다.
주요 조건으로 법인이 보유한 다른 오피스텔을 공동담보로 추가 설정했습니다.
어떻게 두 기둥을 다시 세웠는지,
승인 포인트를 하나씩 보겠습니다.
결손 그대로는 어려워, 증자부터 했습니다
결손 상태의 재무제표를 그대로 들고 가면 심사 통과가 어려웠습니다.
그래서 대출 신청 전에 재무구조부터 손봤습니다.
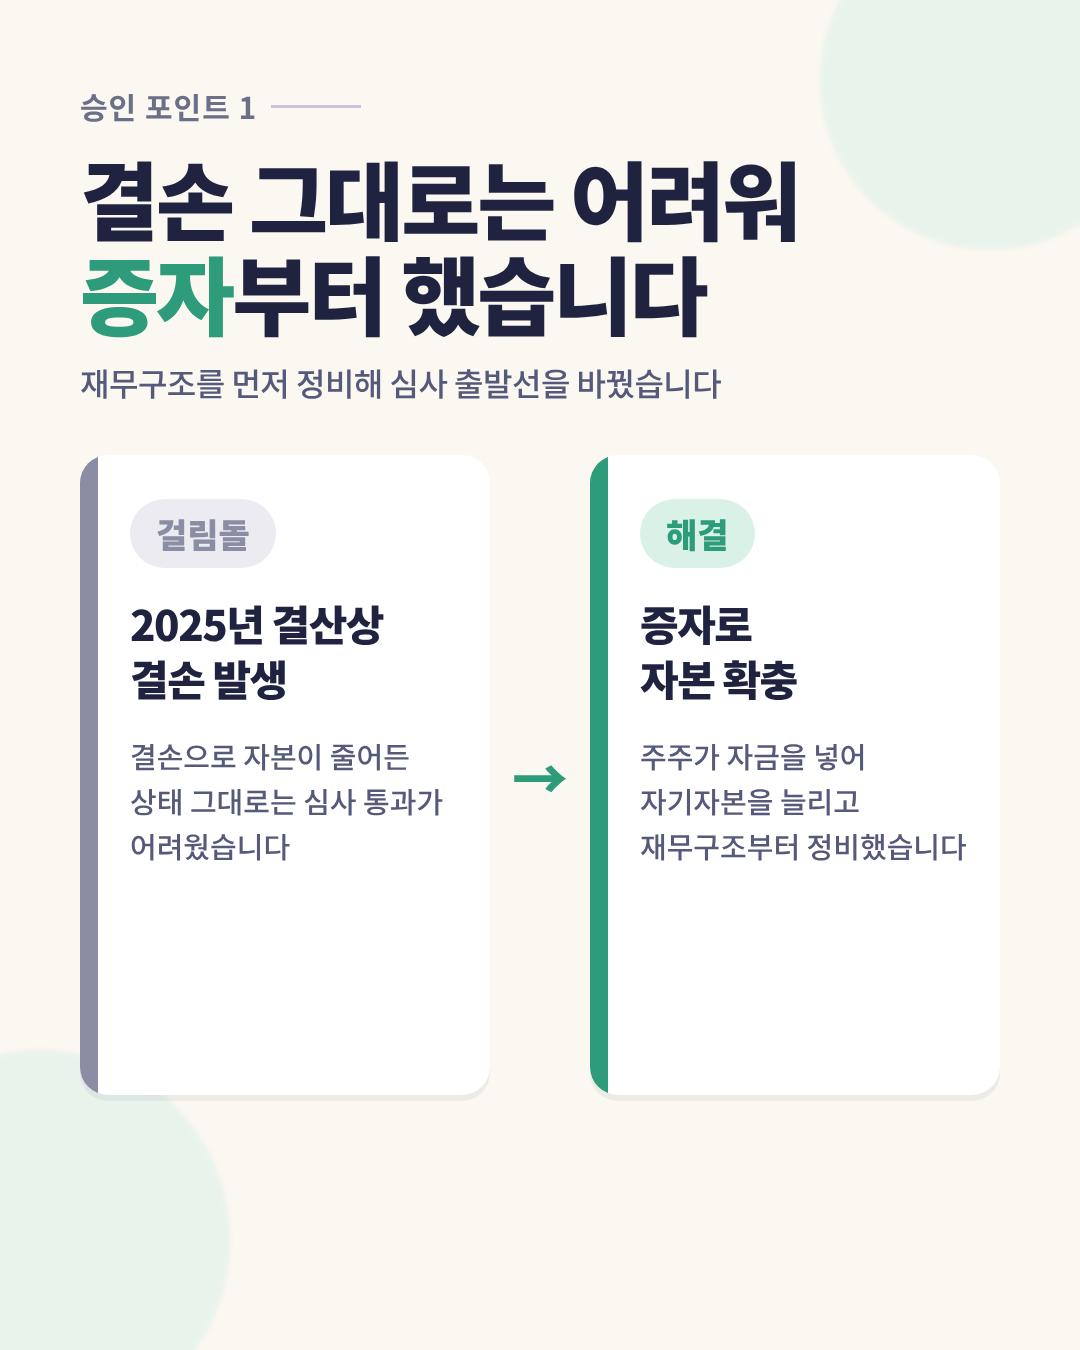
결손으로 약해진 재무구조는 증자로 자기자본을 늘려 정비했습니다.
대출 신청 전에 재무제표를 먼저 손본 것이 첫 번째 승인 포인트입니다.
(출처: 세움인베스트 상담 사례)
결손이 나면 그만큼 법인의 자기자본이 줄어듭니다.
이 법인은 증자로 주주가 자금을 새로 넣어 자기자본을 늘렸습니다.
결손으로 줄어든 자본을 보강해 재무구조를 정비한 것입니다.
같은 법인이라도 결손으로 자본이 줄어든 상태와,
증자로 자본을 다시 채운 상태는 금융기관이 보는 출발선이 다릅니다.
대출 신청서보다 먼저 손봐야 할 것은 재무제표였습니다.
숫자 밖의 힘, 사람을 소명했습니다
재무제표 한 해의 숫자만으로는 법인의 상환 능력을 다 보여줄 수 없습니다.
그래서 이 법인을 운영하는 사람들의 역량을 금융기관에 적극적으로 설명했습니다.
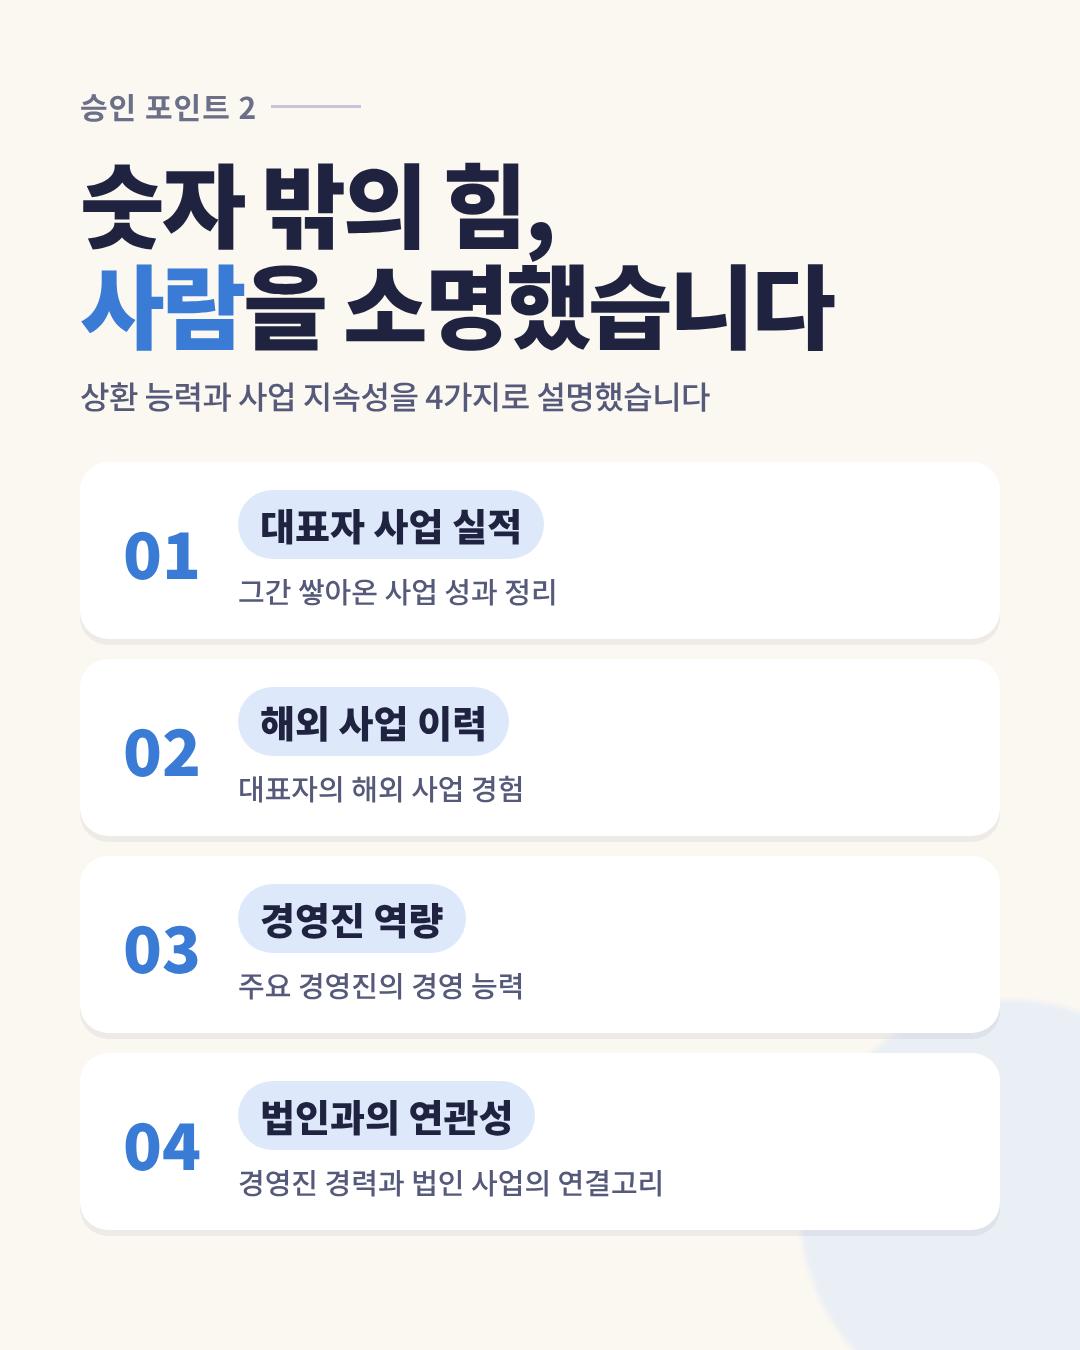
대표자 사업 실적, 해외 사업 이력, 주요 경영진의 경영 역량, 법인 사업과의 연관성
4가지로 상환 능력과 사업 지속성을 소명했습니다.
(출처: 세움인베스트 상담 사례)
소명한 내용은 네 가지였습니다.
대표자가 그간 쌓아 온 사업 실적, 대표자의 해외 사업 이력, 주요 경영진의 경영 역량,
그리고 경영진의 경력이 지금 법인의 사업과 어떻게 이어지는지입니다.
이 네 가지를 하나의 자료로 정리해,
한 해의 결손이 일시적이며 사업은 계속 이어질 수 있다는 점을 보여줬습니다.
결손이 있는 해일수록,
숫자 밖의 근거가 심사를 움직입니다.
부족한 담보력은 공동담보로 채웠습니다
재무 정비만으로는 부족했습니다.
매입 대상 오피스텔 하나만으로는 담보력이 모자랐기 때문입니다.
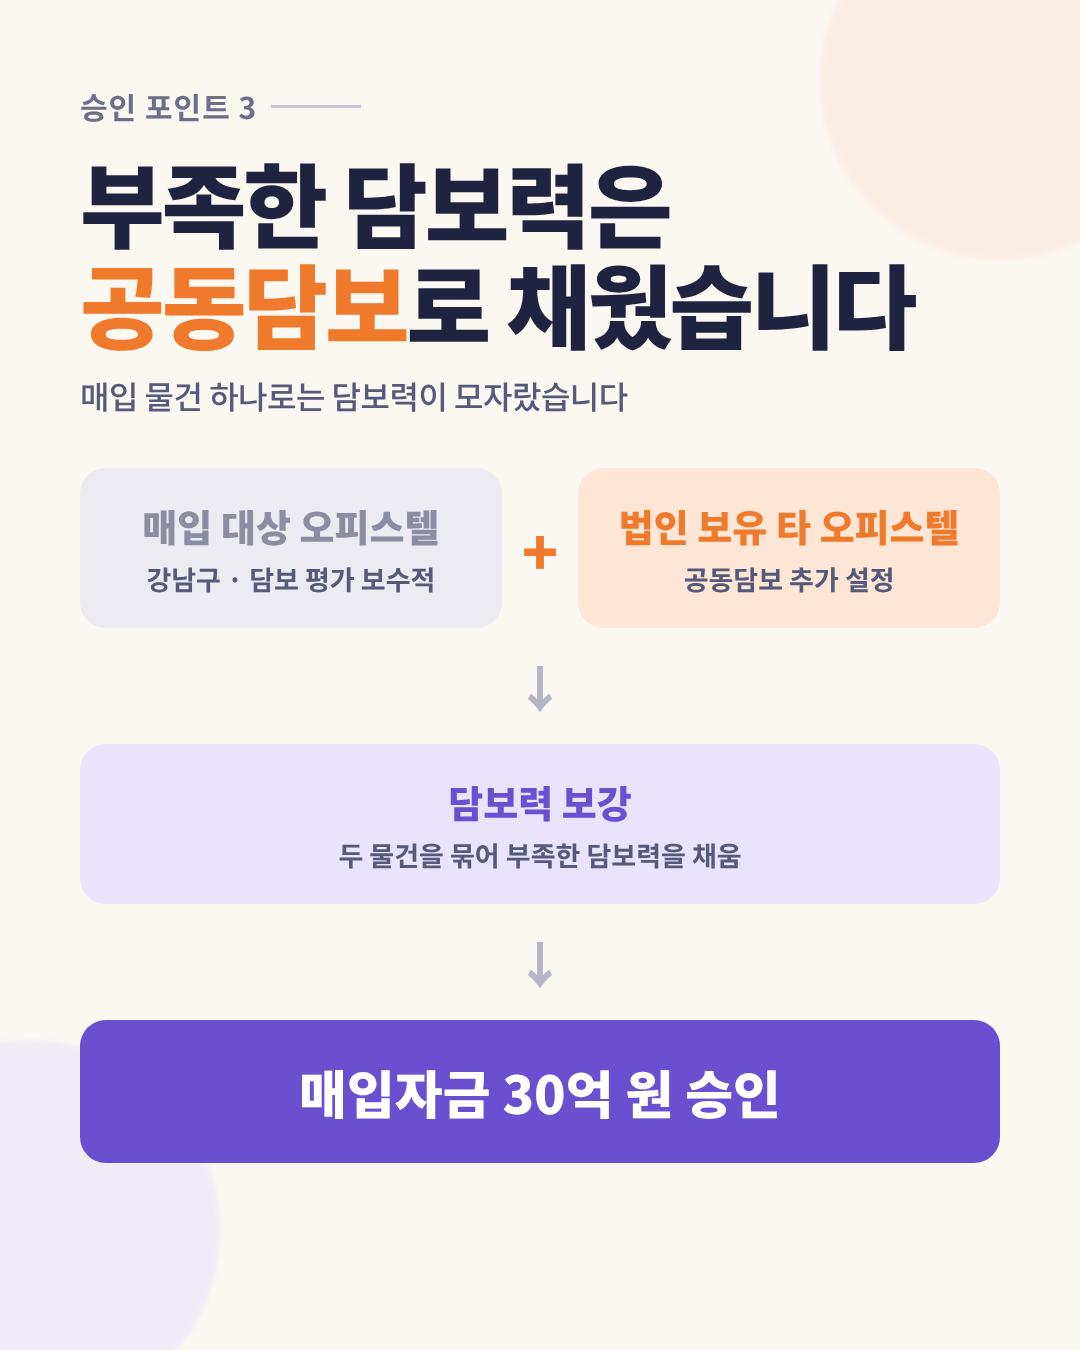
매입 대상 오피스텔만으로 부족한 담보력은 법인이 보유한 다른 오피스텔을 공동담보로 추가해 보강했습니다.
(출처: 세움인베스트 상담 사례)
그래서 법인이 이미 보유하고 있던 다른 오피스텔을 공동담보로 추가했습니다.
매입할 강남 오피스텔과 기존 보유 오피스텔을 함께 담보로 묶어,
보수적인 평가로 부족해진 담보력을 채운 것입니다.
법인이 가진 자산을 한 번에 펼쳐 놓고 보면,
따로 볼 때는 보이지 않던 해법이 나오기도 합니다.
새로 살 물건만 보지 말고,
이미 가진 자산까지 함께 보는 것이 담보 설계의 시작입니다.
승인이 끝이 아닙니다, 대환까지 설계했습니다
이번 대출은 현재 법인의 재무제표 상황에 맞춰 저축은행으로 진행했습니다.
하지만 연 7.3% 금리를 계속 안고 가는 것이 목표는 아닙니다.
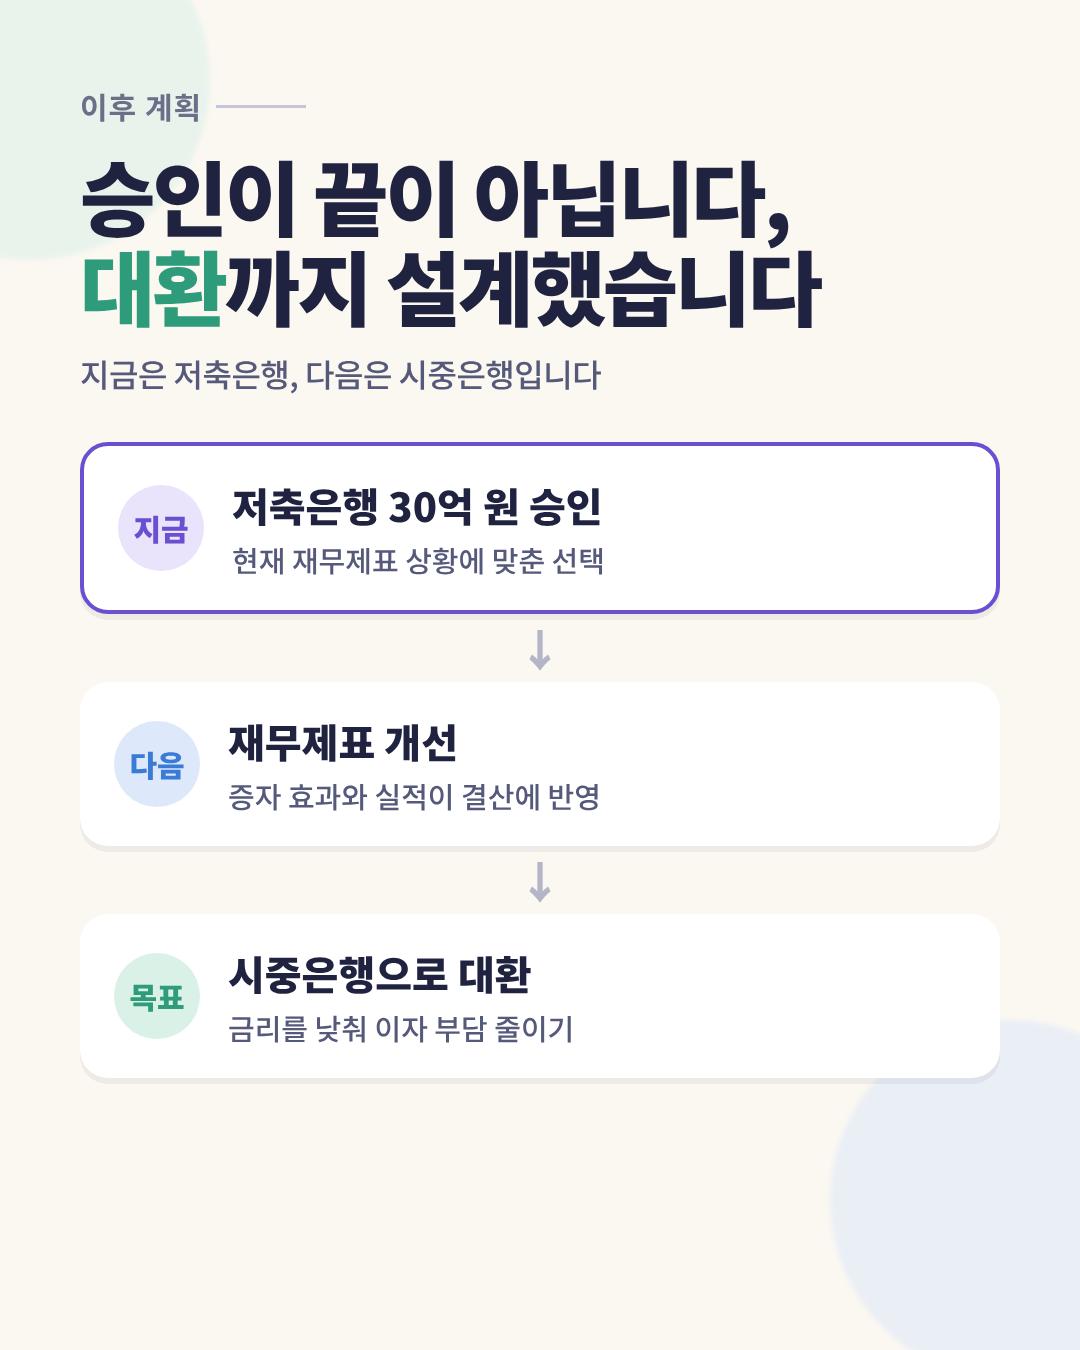
지금은 재무제표 상황에 맞춰 저축은행으로 승인받고,
재무제표가 개선되면 금리가 낮은 시중은행으로 대환하는 것이 다음 계획입니다.
(출처: 세움인베스트 상담 사례)
이 법인의 계획은 세 단계입니다.
지금은 저축은행에서 30억 원을 승인받았고,
다음은 증자 효과와 사업 실적이 결산에 반영되어 재무제표가 개선되는 단계입니다.
그 뒤에는 금리가 낮은 시중은행으로 대환해 이자 부담을 줄이는 것이 목표입니다.
당장의 승인만 보고 가면, 높은 금리가 오래 남습니다.
처음부터 다음 단계까지 그려 두면, 지금의 대출은 더 나은 조건으로 가는 징검다리가 됩니다.
당장의 승인뿐 아니라 금리를 낮춰 가는 경로까지 함께 설계하는 것,
그것이 세움인베스트의 컨설팅입니다.
법인 부동산 매입, 재무와 담보를 함께 설계해야 합니다
법인 명의 부동산 매입은 개인 매입보다 볼 것이 많습니다.
담보 평가뿐 아니라 법인의 재무제표, 경영진, 보유 자산이 모두 심사 대상이 됩니다.
반대로 말하면, 바꿀 수 있는 것도 그만큼 많다는 뜻입니다.
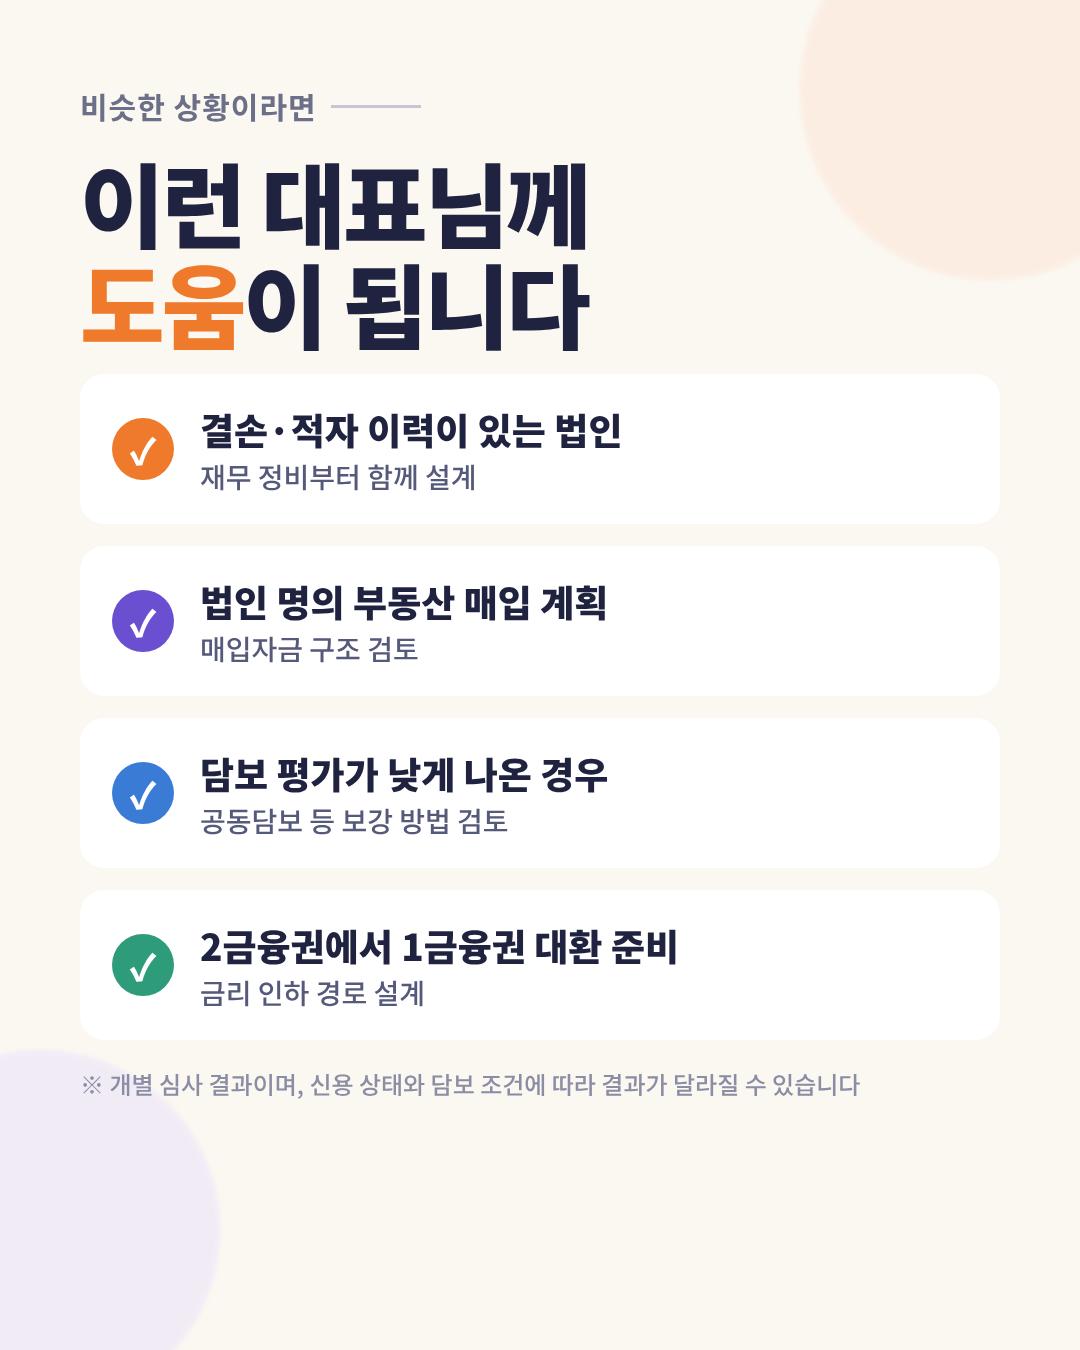
결손·적자 이력이 있는 법인, 법인 명의 부동산 매입을 계획 중인 법인, 담보 평가가 낮게 나온 경우,
1금융권 대환을 준비하는 경우라면 이 사례를 참고해 보세요.
이 사례는 결손이나 적자 이력이 있는 법인 대표님,
법인 명의로 부동산 매입을 계획 중인 분,
은행 담보 평가가 낮게 나와 매입자금이 부족한 분,
그리고 지금은 2금융권이지만 앞으로 1금융권 대환을 준비하고 싶은 분께 참고가 될 수 있습니다.
상담 전에 스스로 던져 볼 질문은 하나입니다.
"우리 법인의 재무제표와 보유 자산, 지금 대출 신청 전에 손볼 수 있는 것은 무엇인가?"
이 질문에서 출발하면,
금융기관을 찾기 전에 할 수 있는 일이 보입니다.
결손이 있다고 길이 닫힌 것은 아닙니다.
순서를 바꾸고 구조를 다시 짜면, 매입도 대환도 계획할 수 있습니다.
비슷한 상황이라면,
세움인베스트에 편하게 문의해 주세요.
※ 위 사례는 해당 고객의 개별 심사 결과이며, 신용 상태와 담보 조건, 금융기관 심사에 따라 결과가 달라질 수 있습니다.
기준일 | 2026년 11월 3일
다음 업데이트 | 해당 법인의 시중은행 대환이 진행되면 후속 사례로 반영합니다.
변경 가능성 | 대출 가능 여부와 금리, 한도는 법인의 재무 상태, 담보 평가, 금융기관 심사 기준에 따라 달라질 수 있습니다.
0
0
/ 500
필담이 없어요. 첫 필담을 남겨보세요.
같은 분야의 글 더보기