30대 초반 남자가 가입 해야할 보험은?

30대 초반의 남자가 꼭 가입 해야할 보험은 뭐가있을까요? 현재 실비보험 치아보험 암보험 세가지 가입중이고 납입금은 17만원 정도입니다 추가로 보험을 가입하려고 하는데 어떤걸 들어야 할지 모르겠네요 참고로 비혼주의자 인데 종신보험 가입해야 하나요?

    8개의 답변이 있어요!

    • 안녕하세요? 12년차 보험인! 아하(Aha) 보험 분야 지식답변자 박경식보험설계사입니다.
      질문하신 내용에 대하여 아래와 같이 답변 드립니다.

      ● 비혼주의라면 종신보험은 접어 두세요! 대신 연금보험을 가입하세요! (연금 = 노후 생활비)

      종신보험은 사망시 내 주변인에게 남겨주는 보험금 입니다.

      결혼할 생각이 없고, 내 사망보험금을 남겨주고 싶은 사람이 없다면 종신보험은 필요가 없습니다.

      ● 실비 / 치아 / 암보험을 가입해 두셨네요.

      30대 초반에 요 3가지 준비하는데 10만원이면 충분할것 같은데 17만원이나 납입한다면 금액이 좀 높네요.

      실비 1만원초반일것이고요.

      치아보험 임플150만원정도 보장받아도 3-4만원대.

      암진단비 3천이라도 4-5만원대 나오거든요!

      17만원이라면 저축금액이 따로 설정됐거나, 암진단비가 5천이상 설정되있겠네요^^

      일단 !!!

      지금 보험료 17만원의 가치만큼 보장을 받는지 점검 한번 하시길 추천드립니다!

      ● 그리고 건강보험 조금 보충하시길 추천드립니다.

      이미 실손의료비는 있으니고,

      암보장도 있으시니까요! 3대진단비중 2대진단비 추가해 주세요!

      - 뇌질환 보장

      - 심장질환 보장 진단비를 준비해 주세요!

      (팁) 2대진단비 가입시 유사암진단비도 좀더 챙기면 좋습니다.

      2대진단비와

      100세까지 반복해서 지급하는 수술비도 추가해 주세요!

      - 질병 / 상해 수술비

      - 다빈도 질병수술비

      요렇게만 준비해 주시면 훨씬더 안정적이게 노후까지 건강보장을 받을 수 있습니다^^

      지금현재 보험에서 보장하는 내용을 확실하게 분석/파악한후에!

      (제가 추천드리는 보장들이 이미 포함됐을수도 있음)

      꼭 필요한 부족분만 채워야 불필요한 보험료 지출을 막을 수 있는점 기억해주세요^^

    • 안녕하세요? 아하(Aha) 보험 분야 지식답변자 김성준 보험설계사입니다.
      질문하신 내용에 대하여 아래와 같이 답변 드립니다.

      종신보험은 대표적인 사망보험으로 피보험자가 사망해야지만 주계약인 사망보험금을 받을 수 있습니다.

      즉, 남은 가족들의 경제적인 도움을 위함이 아니라면 가입할 이유가 많이 부족합니다.

      3대 질병이라고 불리는 암, 뇌질환, 심장질환 중 가입하신 암을 제외한 나머지 두 개를 추천드립니다.

      이 중 뇌질환 보험을 가입하실 때 체크하셔야 하는 부분을 간단하게 설명드리겠습니다.

      뇌질환은 크게 뇌혈관이 터지는 뇌출혈, 뇌혈관이 막히는 뇌경색, 이 둘을 포함하는 뇌졸중으로 분류할 수 있습니다.

      통계상 뇌출혈보다 뇌경색의 발병 확률이 훨씬 높으니 뇌졸중이 보장되거나 최소한 뇌경색이 보장되는지 반드시 체크하시길 권유 드립니다.

      저의 답변이 도움이 되셨길 바랍니다.

      늘 건강하시고 좋은 일 가득하세요!

    • 안녕하세요? 아하(Aha) 보험 분야 지식답변자 정광성 손해사정사입니다.
      질문하신 내용에 대하여 아래와 같이 답변 드립니다.

      아직 젊은 나이이기 때문에 그렇게 많은 보험은 필요가 없을 것 입니다.

      의료 실비가 가입되어 있고 암보험 및 치아 보험이 있다면 굳이 다른 보험은 필요없을 것으로 보입니다...

    • 안녕하세요? 아하(Aha) 보험 분야 지식답변자 안병욱 보험설계사입니다.
      질문하신 내용에 대하여 아래와 같이 답변 드립니다.

      암보험은 진단비가 90%이상 비중을 차지하고 있어야하구요

      표적항암허가약물치료비 특약이 꼭 있어야 합니다

      현시점에서 더 필요한 보험은 2대질병입니다

      뇌 심장 계통 혈관질환인데요

      진단비를 디테일하게 구성하려면 보험료가 비싸지고 가성비도 떨어지기 때문에 회당 지급받는 수술비로 준비하시는게 좋습니다

      2~5만원 정도로 준비가능합니다

      부양할 가족이 따로 있지 않다면 종신보험, 즉 사망보험은 의미가 없습니다

    • 반갑습니다.

      대부분의 생명, 손해보험사를 다루는

      홍철욱 팀장 입니다 ^^.

      30대 초반의 남자가 가입 할 보험 중

      실비보험과 치아보험, 암보험 세가지 중 이시라면

      뇌,심장관련 질환은 암과 동일하게 치료기간이 길며 치료비가 많이 듭니다.

      현대해상의 2대질환(심장,뇌) 수술비가 부정맥,심부전까지 보장이 됩니다.

      ​

      많은분들께서

      관심을 가지시며

      누구보다 어리석지 않게

      현명하게 가입 하시고싶어 하는!

      ​

      <어린이보험(자녀보험)>

      ​

      2021년에는

      <현대해상 굿앤굿스타어린이종합보험>이

      어떤 면모를 보이는지와

      타사에 비하면 어떤지 비교 들어가겠습니다!

      ​

      어린이보험(자녀보험)은

      보험나이 30세 까지 가입 가능!

      보험나이라 함은

      만나이에서 6개월을 더한 나이입니다.

      ​

      고로 이 보험나이 30세까지는

      어린이보험이 가입이 가능하다는 것이지요.

      ​

      구성크기나 보험료의 실속적인 측면에서

      일반적인 보험보다 좀 더 괜찮은 면모를 보입니다.

      ​

      어린이(자녀)보험은

      비갱신형으로 구성 할 것!

      보험을 통해서

      나의 자산을 아낄 수 있는 것이

      적게는 명품가방, 많게는 차 한대값까지

      될 수 있다는 사실을 아실까요?
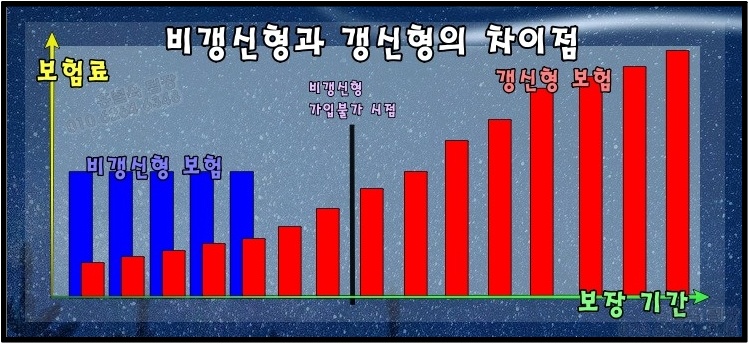
      갱신형보험의 경우에는

      초기의 월 지불액은 비갱신형에 비해

      현저히 적은 것은 사실입니다만

      ​

      보상을 받고자하는 기간동안에는

      계속해서 지불해야 한다는 것이며

      ​

      위험률이 오를 수록 기하급수적으로 보험료도

      상승하게 됩니다.

      ​

      올라만가는 보험료를 누가 계속해서 내고 싶어할까요?

      ​

      초기에만 구실 좋은 형태인 갱신형 보험은

      과감히 버리시고

      ​

      <비갱신형>으로 구성하여 훗날에도

      마음 편하게 가져가실 수 있는 증권이 유리합니다.

      ​

      ​

      '암'도 중요하지만

      심장, 뇌 관련 질환도 중요합니다.

      암이나 심장, 뇌혈관질환의 경우에는

      공통점으로 치료비가 많이 들며,

      치료기간이 깁니다.

      ​

      고로 신체적이나 경제적인 회복에 있어서

      타격이 클 수 있는 질환들이지요.
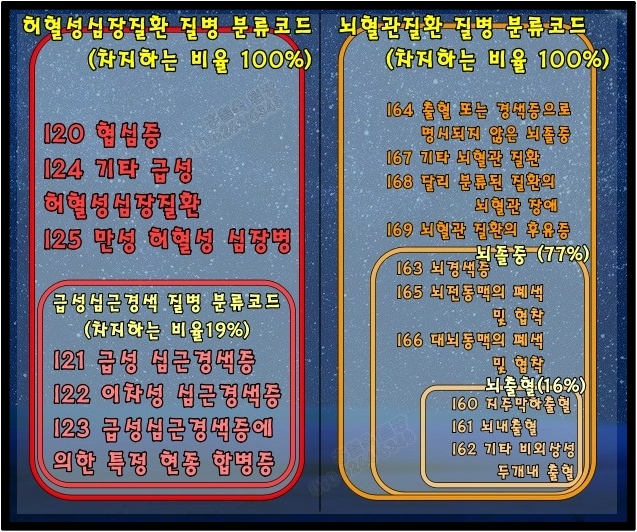
      평소에 이미 가입을 해놓은 보험 중에

      뇌출혈, 뇌졸중, 급성심근경색 처럼

      범위가 좁은 항목들로 구성이 된 경우가 있습니다.

      ​

      현재로써는 허혈성심장질환, 뇌혈관질환이라는

      범위가 넓은 담보들이 존재하기에

      ​

      굳이 좁은 범위의 담보를 구성 할 필요는 없다는 것을

      알 수 있겠지요?

      ​

      ​

      현대해상의

      굿앤굿 스타 어린이 보험

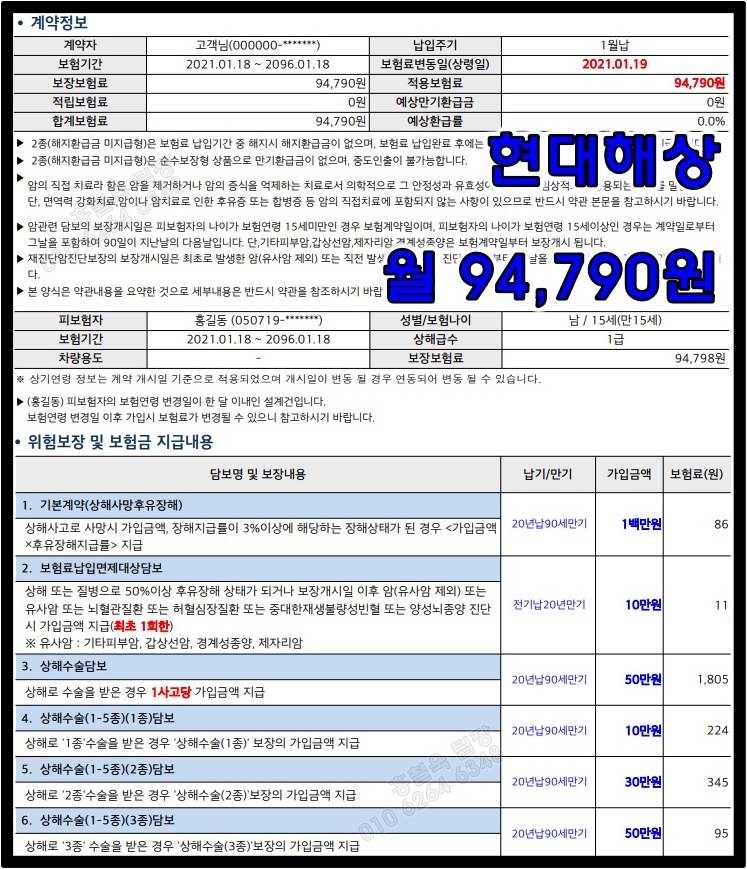
      15세 남학생의 설계안

      ​

      현대해상의 굿앤굿스타 어린이보험으로 말하자면

      ​

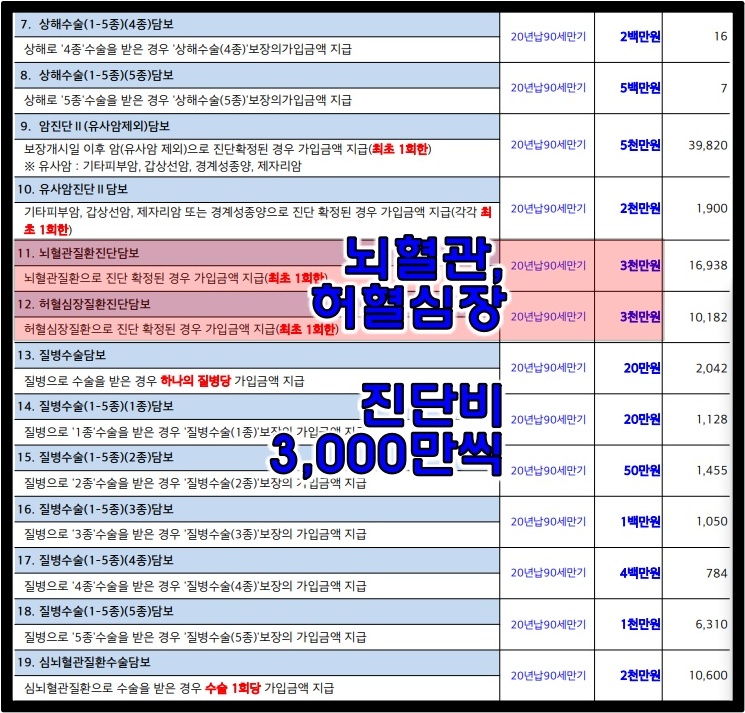
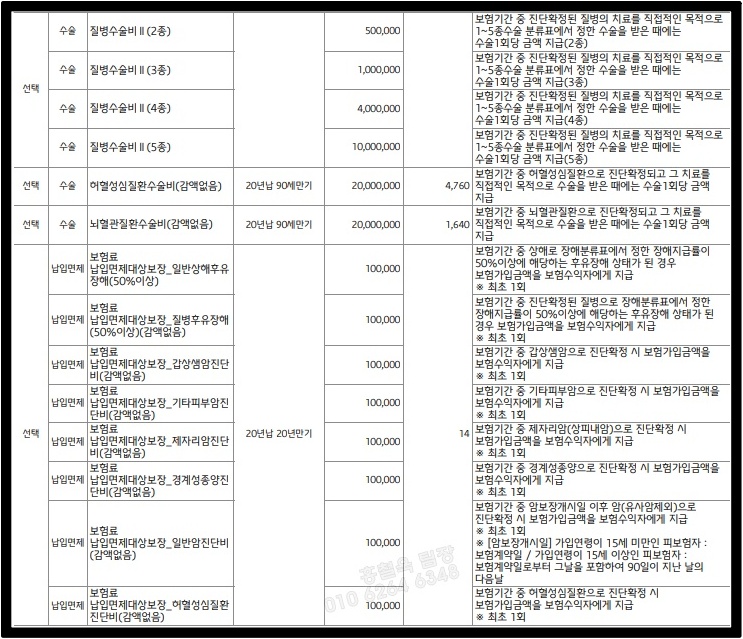
      심,뇌혈관 수술비가 관건입니다.

      월 9만 중반대의 보험료를 형성하는 반면

      ​

      심, 뇌혈관 수술의 담보의 질적인 측면에서

      타사와는 차별화를 둔

      ​

      부정맥과 심부전까지도 보상을 해주기에

      극 장점이라 볼 수 있습니다.

      ​

      하지만 뇌혈관,허혈심장 진단이

      3천만까지만 구성이 된다라는 것이

      아쉽다면 아쉬울 수 있겠습니다.

      ​

      ​

      흥국화재

      어린이(자녀)보험으로 비교하자면?

      앞서 보여드렸던

      현대해상의 굿앤굿 어린이보험과 동일하게

      ​

      대상,보상항목,크기 모두 최대한 비슷하게

      구성 하였습니다.

      ​

      다른점이 있다면

      심장질환,뇌혈관질환 진단비가

      3천만이 아닌 5천만까지도 구성이 가능하다는 점.
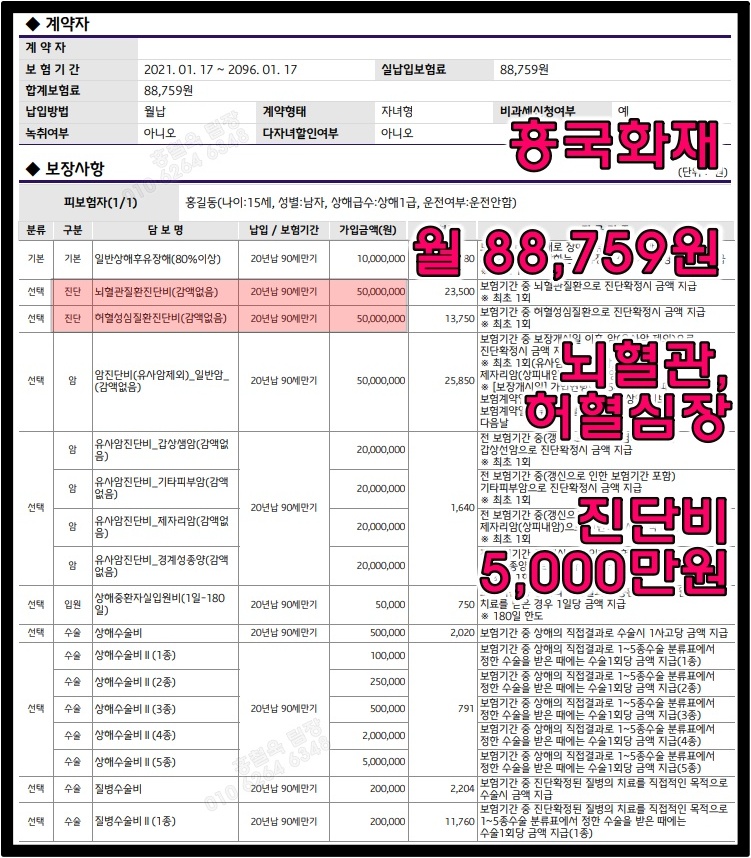
      심,뇌진단의 구성을 더 늘렸음에도 불구하고

      월 8만 후반대를 보여주는

      착한가격을 확인 할 수 있습니다.

      ​

      현재 어린이보험 중에서는 한손가락 안에 꼽을 수 있는

      합리적인 금액이지요.

      ​

      하지만 심,뇌혈관 수술비의 경우에는

      현대해상보다 범위가 좀 더 좁습니다.

      다른 회사들도 마찬가지이구요.

      ​

      어쨌건 진단비 구성에 있어서

      최우선으로 합리적인 곳임은 틀림이 없다는 것을

      알 수 있습니다.

      ​

      ​

      흥국화재와 현대해상의

      각각의 장점을 살려서 복합설계 !

      전체적인 항목들에 있어서 보험료로는

      흥국화재의 압승이었습니다.

      ​

      하지만

      심,뇌혈관의 수술비의 범위가 좀 더 넓은!

      부정맥,심부전까지 보상이 가능한

      현대해상의 심,뇌혈관수술담보를 가져갈 수 있도록

      ​

      각각의 증권, 총 2가지의 보험으로 나누어서

      준비를 하시는 것을 추천드립니다.

      ​

      증권이 2가지로 나뉘면 유사암 역시

      구성을 빵빵하게 만들 수 있기에

      ​

      복합설계는 가히 필수적이라고도 할만합니다.

      ​

      설계하는 입장에서는 좀 더 까다로운 만큼

      시간도 오래 걸립니다.

      ​

      실력있는 설계사에게 맡기면

      가입하는 입장에서는 그보다 든든한 것이 없겠지요.

      제가 직접 작성한 블로그의 글을 가져온 것이며 단순 홍보가아닌

      비교분석에 대한 글입니다.

      상담은 프로필을 통해 가능하십니다 ^^.

    • 안녕하세요? 아하(Aha) 보험 분야 지식답변자 보험전문가입니다.

      질문하신 내용에 대하여 아래와 같이 답변 드립니다.

      - 보험의 필수는 없다고 생각하지만 대부분 사람들이 많이 가입하는 보험을 살펴보자면 아래와 같은 보험은 기본적으로 가입하고 있으니 기준에 참고해서 필요없는 보험과 담보는 정리해보시는것이 좋아보입니다.

      1. 실손의료비

      : 질병, 상해로 인한 병원비를 보상

      실손보험만 구성한다면 금액도 저렴하고 평소 병원비 출혈에 대한 대비도 가능합니다. 또한 보장범위도 가장 넓기 때문에 가장많은 사람들이 가입하고 유지하는 보험입니다.

      2. 건강보험

      : 암, 뇌혈관, 심혈관 및 수술을 보장하는 보험

      종신보험을 유지하고 계신다면 부족한 진단에 대한 담보를 구성하는것이 좋습니다.

      3. 자동차보험

      : 자동차를 소유하고 운전을 하신다면 의무로 가입하셔되는 보험( 대인 + 대물 )

      4. 운전자보험

      : 역시 운전하신다면 운전으로 인한 사고시 변호사선임비용, 민형사 합의 및 벌금을 보장하는 보험

      - 보험이라는거 자체가 미래의 위험을 대비하여 불확실성에 대한 금전적인 안정장치를 만들어 두는것으로 반드시 필요한 담보는 없습니다. 오히려 가족력이나 본인 건강상태를 참고하여 담보를 적절하게 가입하시는게 좋습니다.

      - 보험료는 상품의 구성 및 질문자님의 나이 및 병력에 따라 많은 차이가 납니다. 여러회사 비교해본 뒤 장기적인 시각을 가지고 무리가 없는 금액으로 하는것을 추천합니다.

    • 안녕하세요? 아하(Aha) 보험 분야 지식답변자 이충신 보험설계사입니다.
      질문하신 내용에 대하여 아래와 같이 답변 드립니다.


      답변을 드리면

      보험을 준비한다면 아래의 조건을 기준으로 보시면 됩니다.

      1. 실비(실손의료비)

      - 내가 낸 병원비의 80~90% 정도 보장하는 보험으로

      - 상해/질병의 거의 모든 항목(일부 보장안되는 항목도 있음)을 저렴한 보험료로 준비가 가능한게 가장 큰 장점입니다.

      - 보장 내용 및 1년 갱신은 전 보험사가 같은 내용이기 때문에 어느보험사를 선택하듯 큰 차이는 없습니다.

      - 내가 낸 병원비, 즉 치료비를 담당하기 때문에 가장 1순위로 보시면 됩니다.

      - 현재 실비는 무조건 따로 가입하게 되어 있습니다.

      2. 3대 진단금 -> 손해보험사로 준비

      - 사망률 1~3위로 암, 뇌혈관질환, 심장질환

      - 암 진단금은 유방암, 대장점막내암, 자궁암, 전립선암, 방광암 등등 소액암으로 분류해서 진단금 10%~20%만 지급되는 상품들이 많습니다. 그렇기 때문에 일반암으로 보장 넓게 받을수 있도록 준비하셔야 합니다.

      - 뇌혈관질환 진단금은 생명보험사는 뇌출혈을 손해보험사는 뇌졸중(뇌경색+뇌출혈)을 보장하지만 그보다 더 보장범위가 넓은 뇌혈관질환으로 준비하는게 가장 좋습니다.

      - 심장질환 진단금은 대부분의 보험사는 급성심근경색을 보장하지만 전체 발병률 중에서 약 19% 정도 됩니다. 하지만 제일 많이 진단받는 협심증(약65% 발병률)은 보장 안됩니다. 모두 보장받기 위해서는 허혈성심장질환으로 준비하셔야만 협심증, 급성심근경색, 허혈성심장병까지 모두 보장 받을수 있습니다.

      - 기본적으로 3천 정도 준비하지만 가족력 및 개인성향에 따라 추가적으로 더 준비할 수 있습니다.

      - 진단금은 치료비 이외의 휴직으로 인해 생기는 수입의 부재 및 생활비, 기타 비용을 보장하는 항목으로 보시면 됩니다.

      3. 기타 보장 및 수술비

      - 상해, 후유장해, 수술비 등등 보장들은 상담이나 개인성향 및 가족력에 따라 추가적으로 준비하는게 좋습니다.

      - 저렴한 보험료로 큰 진단금을 준비할 수 있는 가성비 좋은 보장항목은 준비하는게 좋습니다.

      4. 만기 환급 or 순수보장??

      - 만기 환급은 만기시 돌려주는 적립금이 들어가기 때문에 순수보장형보다는 보험료는 더 비쌉니다. 보통 80 ~ 100세만기라 그 시기에 가명 환급금은 실제 가치가 없을 뿐더러 그 돈도 그대로 돌려주는것도 아닙니다. 일정사업비를 제외하고 주기 때문에 오히려 손해입니다.

      - 순수보장형으로 저렴하게 가입하고 남은 금액은 저축하는게 더 이득입니다.

      5. 갱신 or 비갱신

      - 일정 기간마다 보험료가 변동하는 것을 갱신이라고 합니다. 하지만 갱신은 99%가 보험료 인상이 되며 가입 시 처음에는 저렴하지만 몇번 정도 갱신을 하게 되면 보험료 상승으로 인해 유지에 부담을 느끼게 되고, 전기납이라 만기인 80 ~ 100세까지 평생 보험료를 납입을 해야 됩니다.

      - 실비는 전보험사 공통으로 갱신으로 준비해야 되지만 그 이외 보장들은 비갱신으로 준비하는 것이 좋습니다. 그리고 실비는 현재 무조건 따로 가입하게 되어 있어, 실비 + 건강 or 종합보험, 최소 두 개의 보험을 가입한다고 보면 됩니다.

    • 안녕하세요? 아하(Aha) 보험 분야 지식답변자 이지원 보험설계사입니다.
      질문하신 내용에 대하여 아래와 같이 답변 드립니다.

      저축성보험을 추천해 드리고 싶습니다.

      목돈마련이나 노후생활자금을 대비해주는

      보험상품으로 납입한 보험료보다

      만기시 지급되는 금액이 더 큰 보험상품 입니다.

      저축성보험은 보통 금리가 적금 이자보다 1%이상 ​높고,

      이자에 이자가 붙는 복리가 적용됩니다.

      게다가 10년동안 유지하면

      15.4% 이자소득세가 면제되는

      비과세 혜택도 장점이라고 할 수 있지요.