보험
30대 기혼 여성 보험설계 질문드려요
안녕하세요.
30대 기혼 여성입니다.
기존에 있는 보험 리모델링하려고 하는데요.
20년납 80세만기가 좋을까요
100세만기가 좋을까요?
그리고 중복지급가능한 암보험은 가능한 많이 넣는게 좋은가요??
2개의 답변이 있어요!
보험이 다 거기서 거기 아닌가요?
그냥 저는 유명한 회사로
필요한거만 가입 할래요.
학생들의 교복을 보면
아이클럽, 스쿨룩 등
한벌에 어마어마한 금액의 교복들을 보신적이
있으실겁니다.
브랜드가 있는만큼 원단의 재질이 사실상
그렇게 합리적이지는 못하다는 사실도 아실것이구요.
보험도 마찬가지입니다.
광고를 많이하고, 유명 연예인들을 데려다
광고모델로 쓰는 곳 치고는 실속이 떨어지는 면이
많더군요.
만약 저라면
같은 금액을 지불한다라는 가정을 했을때에
비교적 조건이 좋고, 질이 좋은곳으로
선택 할 것 입니다.
저는 겉으로 드러나기보다는
실속을 더욱 추구하기 때문이지요~^^.
한가지 보험회사 보다는
두가지 보험회사를 섞는게
좋은 이유가 무엇인가요?
보험에 대해
어느정도 알고 계신분들은 다들
알고 계실겁니다.
기타피부암,갑상선암,제자리암,경계성종양 을
일반암이 아닌!
<유사암>으로 따로 취급하는 모든 보험회사로써는
점점 발생률이 높아져만 가고 회사의 손해만 키우는
유사암의 구성 가능한도를 계속해서 낮춘다는 것을요.
웬만한 보험회사들의 40세이상으로 설계 시
유사암 구성 가능한 크기가 1천을 넘지 못합니다.
부가적으로
뇌출혈,뇌졸중,급성심근경색 등의 특약들보다
보상 인정범위가 훨씬 넓은
뇌혈관,허혈성심장질환의 구성 크기도 제한을 두고있죠.
저는 항상
보험회사들이 싫어하는 짓만 골라서
설계 하는 편입니다. ㅎ
여러회사 복합설계안?
어디 한번 보여주세요.
오늘의 주제가 40대인만큼
45세 여성을 기준으로 한
20년납입/ 90세만기의
복합설계안을 보여드리겠습니다.
80세는 너무 짧고 100세는 보험료대비 효율이 조금 아쉽습니다.
90세를 추천드립니다.
L사 기준으로 먼저 기초를 다집니다.
현재로는 40대 분들의 종합보험에는 L사가
진단비,수술비의 특약들 구성시에
효율성이 한손가락 안에 꼽히기 때문입니다.
갱신되어서 보험료가 오르는 항목은
단 한가지도 없습니다.
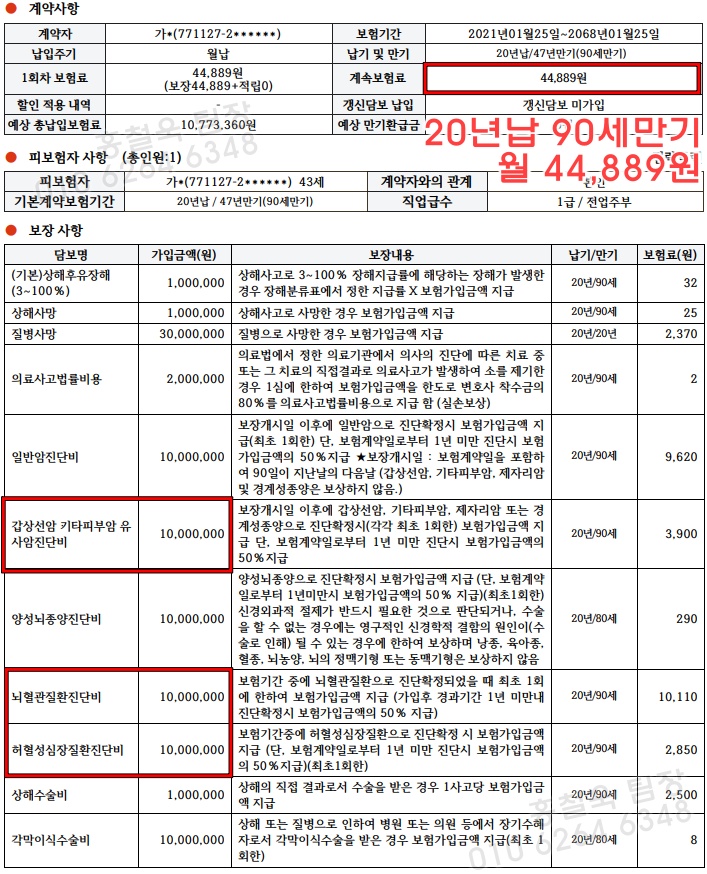
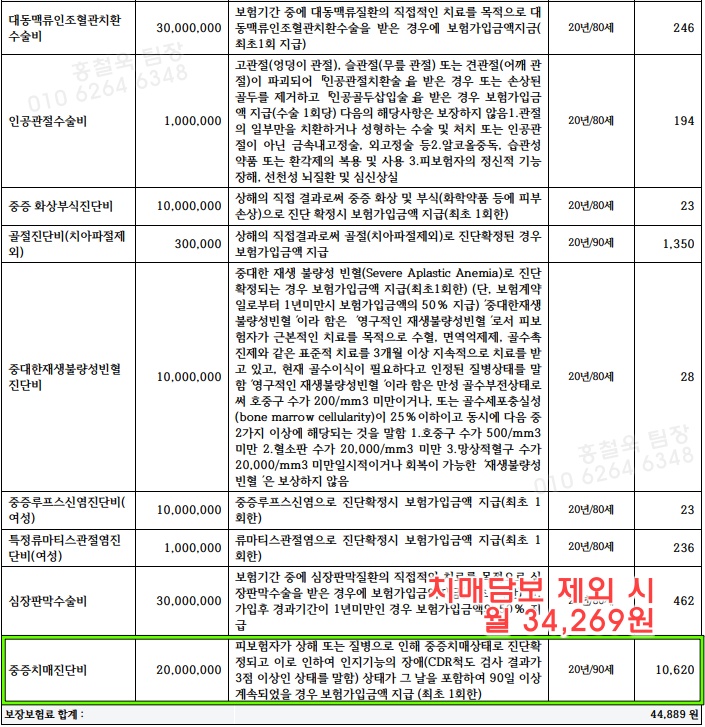
3대질환 (암,심장,뇌)에 대한
가장 범위가 넓은 항목들로 구성을 하고,
상해수술비 구성,
추가적으로
타사에서는 찾아 볼 수 없는
기타 효율성이 좋은 진단,수술비 구성
그리고 치매진단비 2천만 까지 구성을 해서
월 4만 중반대의 보험료를 보입니다.
따로 치매보험을 준비 할 필요가 없죠.
만약 치매보상항목을 제외시킨다면
월 보험료는 3만중반대로 다운 !
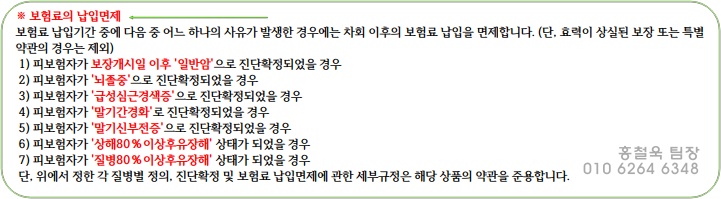
납입기간 중 위에 해당하는 항목중
하나라도 해당하게 된다면
보험료의 납입면제 혜택은 덤!
+
그리고 D사의 종합보험입니다.
동일하게 45세 여성기준 20년납 90세만기 기준입니다.
갱신되어서 보험료가 오르는 항목은
단 한가지도 없습니다.
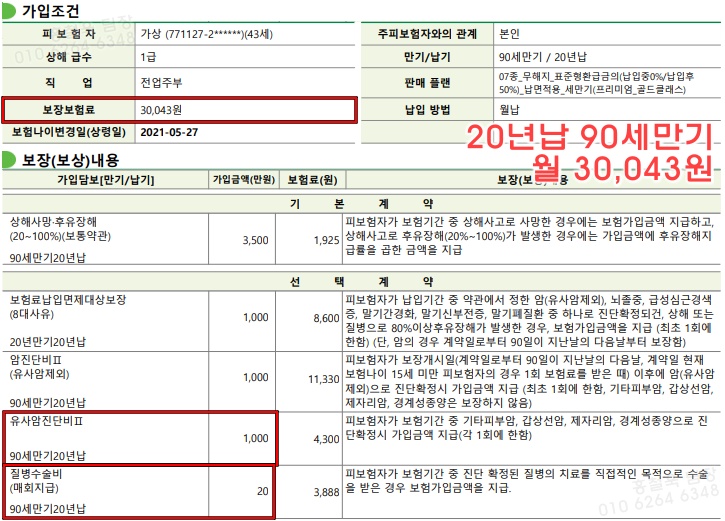
D사의 유일무이한
질병수술비 매회지급을 구성합니다.
(타사는 1년마다 1회한)
여유가 있다면 106대질병 수술비나
1-5종 질병수술비(매회지급)을
추가 구성하셔도 좋습니다.
L사의 한가지 회사로만 구성하면
유사암을 1천만까지만 구성이 가능 했던 설계를
D사와 복합설계를 통해서
총 2천만까지 끌어 올립니다.
이러한 복합설계를 통해
이미 수많은 분들께서
합리적인 가입을 하고 계시며,
월보험료를 줄이고 계신것을
아실만한 분들은 다 알고 계시죠.
그러면
보여주신 설계랑
똑같이 가입하면 되나요?
아닙니다.
사람마다 <가족력,병력이력,나이,성별,직업,재정적상황> 을 고려하여
복합설계 해야 할 회사가 달라질 수 있고
보상항목을 추가,삭제 해야 할 수 있습니다.
믿고 맡길 수 있는
보험요리를 맛깔나게 잘하는 것,
청구 역시 잘 도와주는
그러한 설계사를 만나시길 바랍니다 ^^.
이상
45세 혼합설계 여성보험에 대한
좋은점만 골라담는 정보 알려드린
홍철욱 팀장이었습니다!
프로필정보를 통해서 연락주시면 노골적인 가입부담 드리지 않고 상담 도와드립니다 ^^.