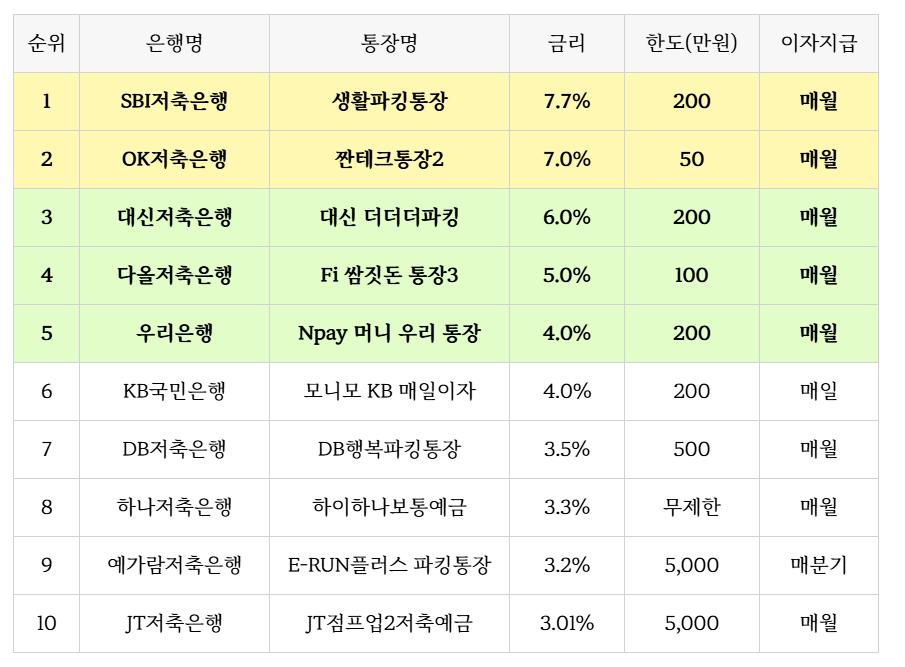
안정성이 있는 리스크가 없는 예금 중에 가장 이율이

높은 것을 추천해주세요 현금 860정도 900가까이 되는데 지금 쓰는 통장은 금리1.8프로 입니다 좀 더 높은 금리를 원해요 그러나 주식과 같은 코인등 투자는 추천을 원치 않아요

파킹통장? 도 궁금하구요

개인적으로 곽지현 님의 열성적인 알뜰재테크를 보고 질문 남겨드립니다

6개의 답변이 있어요!

  • 안녕하세요. 인태성 경제전문가입니다.

    요즘 예금 상품을 보시면

    제2금융권 (MG, 신협 등) 에서

    많게는 4.* 퍼센트까지 나오는 상품들이 많이 있습니다.

    이런 곳 살펴보시고 비대면으로 상품 개설이 됩니다.

  • 안녕하세요. 안동주 경제전문가입니다.

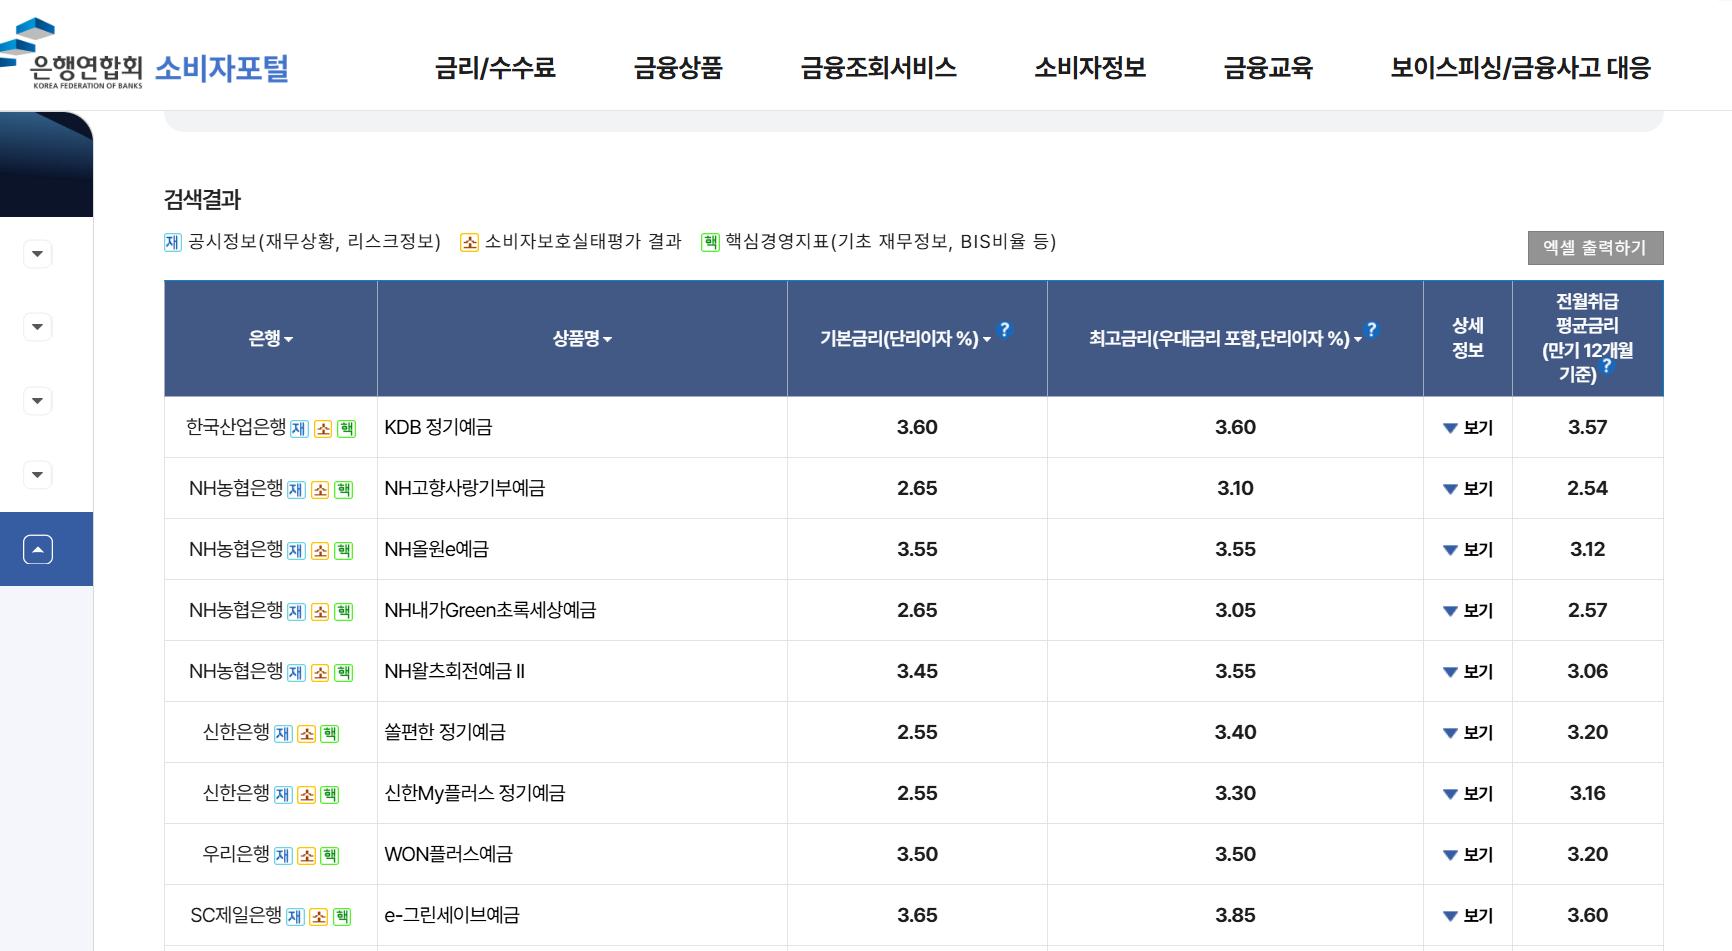
    예금은 특판 이런것도 오프라인에서 볼수는 있는데요, 일단 가장 단순히는 은행연합회에서 검색해볼수 있어요.

    정기예금 > 예금금리 > 예금상품금리 비교 > 금리/수수료 > 전국은행연합회 소비자포털

    여기 들어가보면

    조건 맞춰서 검색하면 이렇게 나옵니다.

    대신 은행이 아닌 우체국이나 새마을금고는 없어요.

    그리고 이런거 검색하실때 26년 9월 파킹통장 비교 이런식으로 검색하면 관련글 올리는 블로그랑 AI에서 답변도 잘 해줘요.

    이런식으로요.
  • 안녕하세요. 배현홍 경제전문가입니다.

    현재는 예금금리도 시장금리에 맞추면서 올라오는 상황입니다. 시중 채권수익률이 4%가 넘어서면서 정기예금금리도 1금융권기준으로 3% 중후반대의 높은 흐름을 보이고 있습니다. 인터넷 전문은행이 좀더 높은데 카뱅이 현재 3.7%도 시중은행들의 3.5%내외보다 좀더 높은 수준이며 SC제일은행은 3.8%의 상품도 있고 우대조건등을 다 채우면 4%까지는 가능합니다.
    파킹통장도 전반적으로 3%내외이며 CMA가 은행보다 좀더 높은데 여전히 은행들의 파킹통장은 대다수가 2.5%내외이거나 2%초반대도 많으며 증권사의 CMA는 대다수가 2%후반대나 높은경우 3%대도 존재합니다.

  • 안녕하세요. 박용준 경제전문가입니다.

    현재 2026년 9월 기준으로는 시중은행 1년 정기예금이 대체로 연 3%대 초중반, 저축은행 상위권은 연 4% 안팎까지 형성돼 있습니다.

    파킹통장은 입출금이 자유로우면서 일반 입출금통장보다 높은 이자를 주는 통장이라고 생각하시면 됩니다. 다만 최고금리가 높아 보여도 “500만 원까지만”, “신규 고객 3개월만”처럼 한도와 기간 제한이 붙는 경우가 많습니다. 2026년 9월 비교 자료에서는 조건에 따라 연 2% 후반~3%대, 일부 신규 고객 우대 상품은 한시적으로 연 4~5% 수준도 꽤 있습니다.

    따라서 1년 동안 손댈 계획이 없다면 연 3.5~4% 수준의 예금자보호 정기예금을 우선 찾아보는 게 좋고, 비상금이라서 언제 사용할지 모른다면 연 2% 후반~3%대라도 파킹통장이 좀 더 용이할 것으로 보입니다.

  • 안녕하세요. 이명근 경제전문가입니다.

    네이버에서 예금금리비교 로 검색하시면 시중은행 인터넷은행 저축은행 정기예금 금리 비교가 가능합니다

    인터넷은행들이 파킹통장 1.80% 정도 주니 다 비슷하긴 할거 같구요

    개인적으로는 주거래은행 3개월 예금금리가 우대받아서 3.20% 정도라서 저는 여유자금은 3개월 예금으로 돌리고 있습니다!

  • 안녕하세요. 정현재 경제전문가입니다.

    지금 말씀하신 내용에서 돈을 언제든지 빼고 넣을 수 있는 1.8% 금리 통장보다 파킹통장 또는 단기 정기예금을 추천드립니다. 그렇지만 파킹통장은 최고 금리가 5%라고 해도 50~100만원 이하에만 적용되거나 우대 조건을 요구하는 경우가 많습니다.