원리금균등상환과 원금균등상환은 총이자가 얼마나 차이 나나요?

같은 금액을 같은 금리와 기간으로 대출받았을 때 원리금균등상환과 원금균등상환의 총이자는 얼마나 차이가 나나요? 원금균등상환이 이자를 더 적게 낸다고 하는데 실제 차이가 어느 정도인지, 월 납입금 부담까지 함께 비교해 보고 싶습니다.

4개의 답변이 있어요!

  • 안녕하세요. 김민준 경제전문가입니다.

    같은 금액, 금리, 기간이라면 일반적으로 원금균등상환의 총이자가 더 적습니다. 원금균등은 매달 같은 원금을 갚아 대출잔액이 빠르게 줄기 때문입니다. 대신 초기 월 납입액이 크고 시간이 갈수록 감소합니다. 원리금균등은 매달 내는 금액이 거의 일정해 가계 관리가 편하지만, 초기에 원금이 천천히 줄어 총이자는 더 많습니다. 따라서 총이자를 줄이는데는 원금균등이 유리하고, 매달 일정한 상환액을 원한다면 원리금균등이 편리한 구조입니다.

    채택 보상으로 452베리 받았어요.

    채택된 답변
  • 안녕하세요. 안동주 경제전문가입니다.

    이거는 의외로 주택금융공사 사이트가면 잘 알수 있는데요,

    월별상환원리금 | 주택담보대출 | 한국주택금융공사

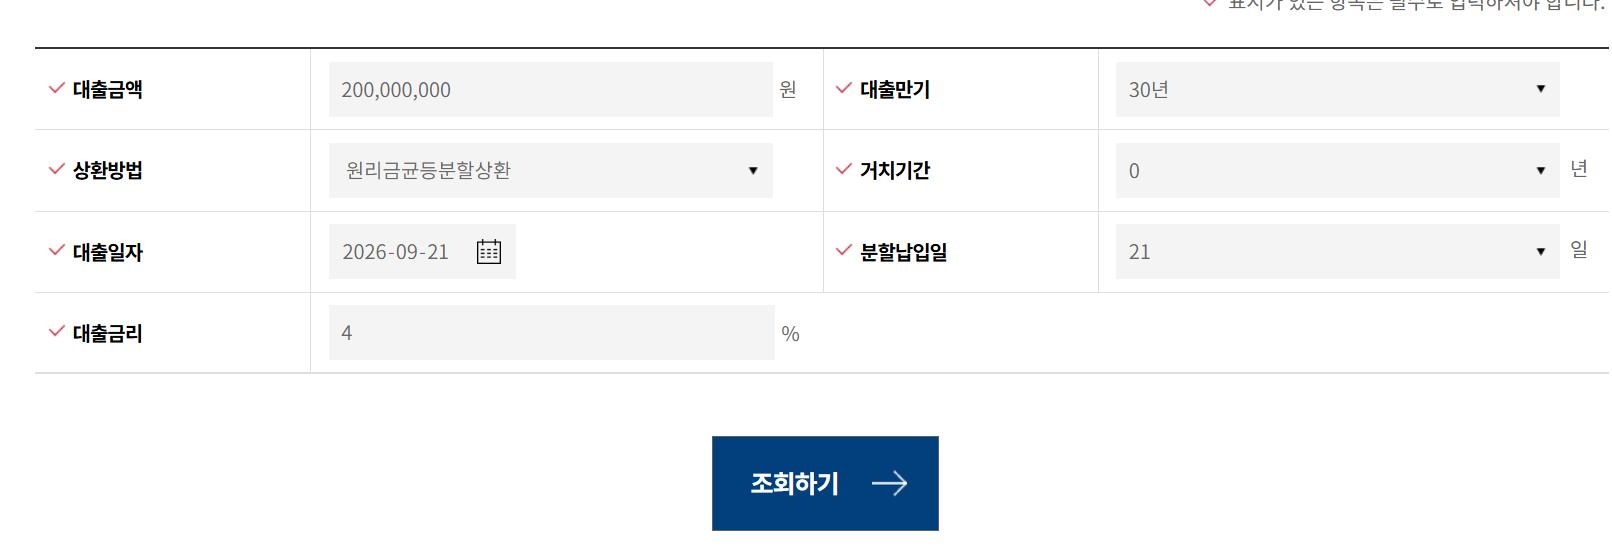
    여기 들어가서 대출금액 금리 기간 이런거 설정하면요.

    예를 들어 이렇게 설정했을때

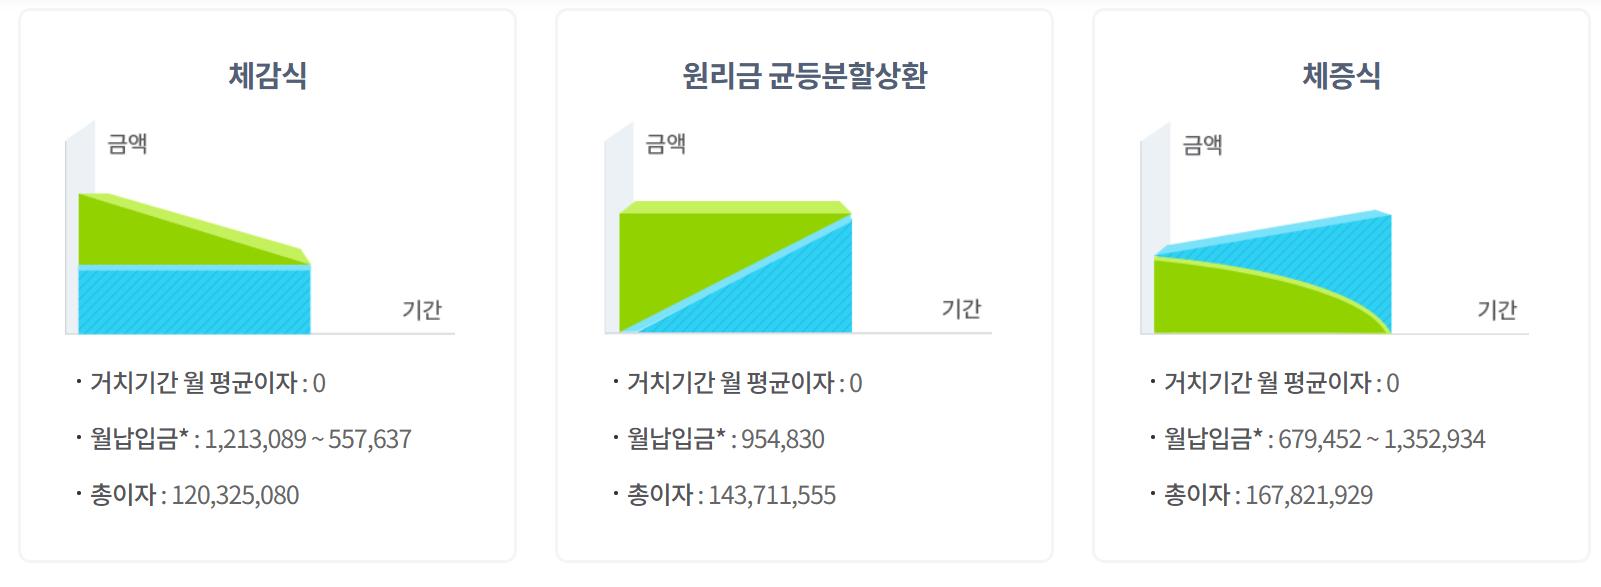
    이렇게 친절하게 3패턴으로 나옵니다. 셋중에 하나면 선택해도 나머지 차이가 어떤지 이렇게 자동으로 떠요.

    참고하시면 좋겠습니다.
  • 안녕하세요. 박형진 경제전문가입니다.

    예를 들어보면 1천만원을 연 5% 금리로 10년 대출을 한 경우

    원금균등상환의 경우 이자 금액 252민원, 원리금균등상환의 경우 275만원 정도 됩니다.

    23만원 정도 더 낸다고 보시면 됩니다.

    네이버 등에 대출 계산기로 검색하시면 조건에 따라 원금균등, 원리금균등 방식의 총 납부액 등을 바로 확인 가능합니다.

    참고 부탁드려요~

  • 안녕하세요. 박용준 경제전문가입니다.

    금액별로 체감상 느끼는 부분은 다르겠지만, 두 상환 방식의 가장 큰 차이는 '매월 갚아나가는 원금이 줄어드는 속도'에 있습니다. 원금균등상환은 처음부터 원금을 많이 갚아나가기 때문에 남아있는 대출 잔액이 빠르게 줄어들어, 결과적으로 은행에 내는 총이자가 더 적습니다. 반대로 원리금균등상환은 처음의 이자 부담이 적지만, 전체적인 이자 부담이 큽니다.

    그래도 절대적인 수치를 들어드리는게 좋겠죠. 대략적인 예시입니다. 10년동안 발생한 이자가 2,500만원 정도라고 하면, 만기까지 약 200만원 정도 원금균등이 유리하다고 볼 수 있습니다.