경제
진심자신감있는잡채
연7퍼센트 이율적금있으면 무조건 가입하는게 이득이죠?
연7퍼센트 이율적금있으면 무조건 가입하는게 이득이죠? 우리은행에서 페스타라고 7개월 월50만원까진데 가입해야하겠지요?
8개의 답변이 있어요!
안녕하세요. 김승훈 경제전문가입니다.
확실히 좋은 상품은 맞습니다.
요즘 3% 금리가 대부분이며, 그보다 낮은 것도 흔하기 때문에
별도 조건 없이 7%를 제공한다는 것은 굉장히 파격적이기는 합니다.
물론 1년보다는 짧은 기간이기는 하나, 50만원이면 나쁘지 않다고 생각합니다.
채택 보상으로 134베리 받았어요.
채택된 답변안녕하세요. 시호정 경제전문가입니다.
무조건은 아니지만 월 50만원이 꼭 써야하는 금액이 아니라면 가입하는 것을 추천 드리고 싶습니다.
연 7% 금리가 기본금리 + 우대금리일 경우 우대금리 혜택을 만족하는지 확인하시면 좋습니다.
도움 되셨길 바랍니다 !
안녕하세요. 이대길 경제전문가입니다.
연 7% 금리는 높아 보이지만, 적금 특성상 매달 돈이 나누어 들어가기 때문에 7개월 동안 월 50만 원씩 모아도 실제로 받는 이자는 세금을 빼고 약 6만 원 정도입니다
복잡한 카드 발급이나 실적 조건 없이 쉽게 가입할 수 있다면 목돈 모으기에 좋은 상품이지만 우대금리 조건이 까다롭다면 이자가 생각보다 적이 꼭 가입할 필요는 없습니다
안녕하세요. 김창현 경제전문가입니다.
연 7%라는 이율 자체는 매우 높지만 적금의 특성과 만기를 고려하면 실제 받는 이자는 생각보다 적습니다. 월 50만원씩 7개월 동안 납입하면 원금은 총 350만원이 쌓이게 됩니다. 많은 분들이 350만원의 7%인 약 24만원의 이자를 기대하지만 적금은 매달 넣는 돈마다 이자가 다르게 붙습니다. 첫 달에 넣은 50만원만 7개월 치 이자가 온전하게 붙고, 마지막 달에 넣은 50만원은 단 1개월 치 이자만 붙습니다. 여기에 7개월이라는 짧은 기간 제한까지 더해져 만기 시 받게 되는 실제 세후 이자는 약 6만 9090원에 불과합니다. 이자가 몇십만 원씩 나오는 대박 상품은 아니기 때문에 무조건 이득이라며 무리해서 가입할 필요는 없습니다. 다만 7개월이라는 짧은 기간 동안 350만원이라는 목돈을 저축하는 습관을 지니기에는 아주 좋은 동기부여가 됩니다.
안녕하세요. 안동주 경제전문가입니다.
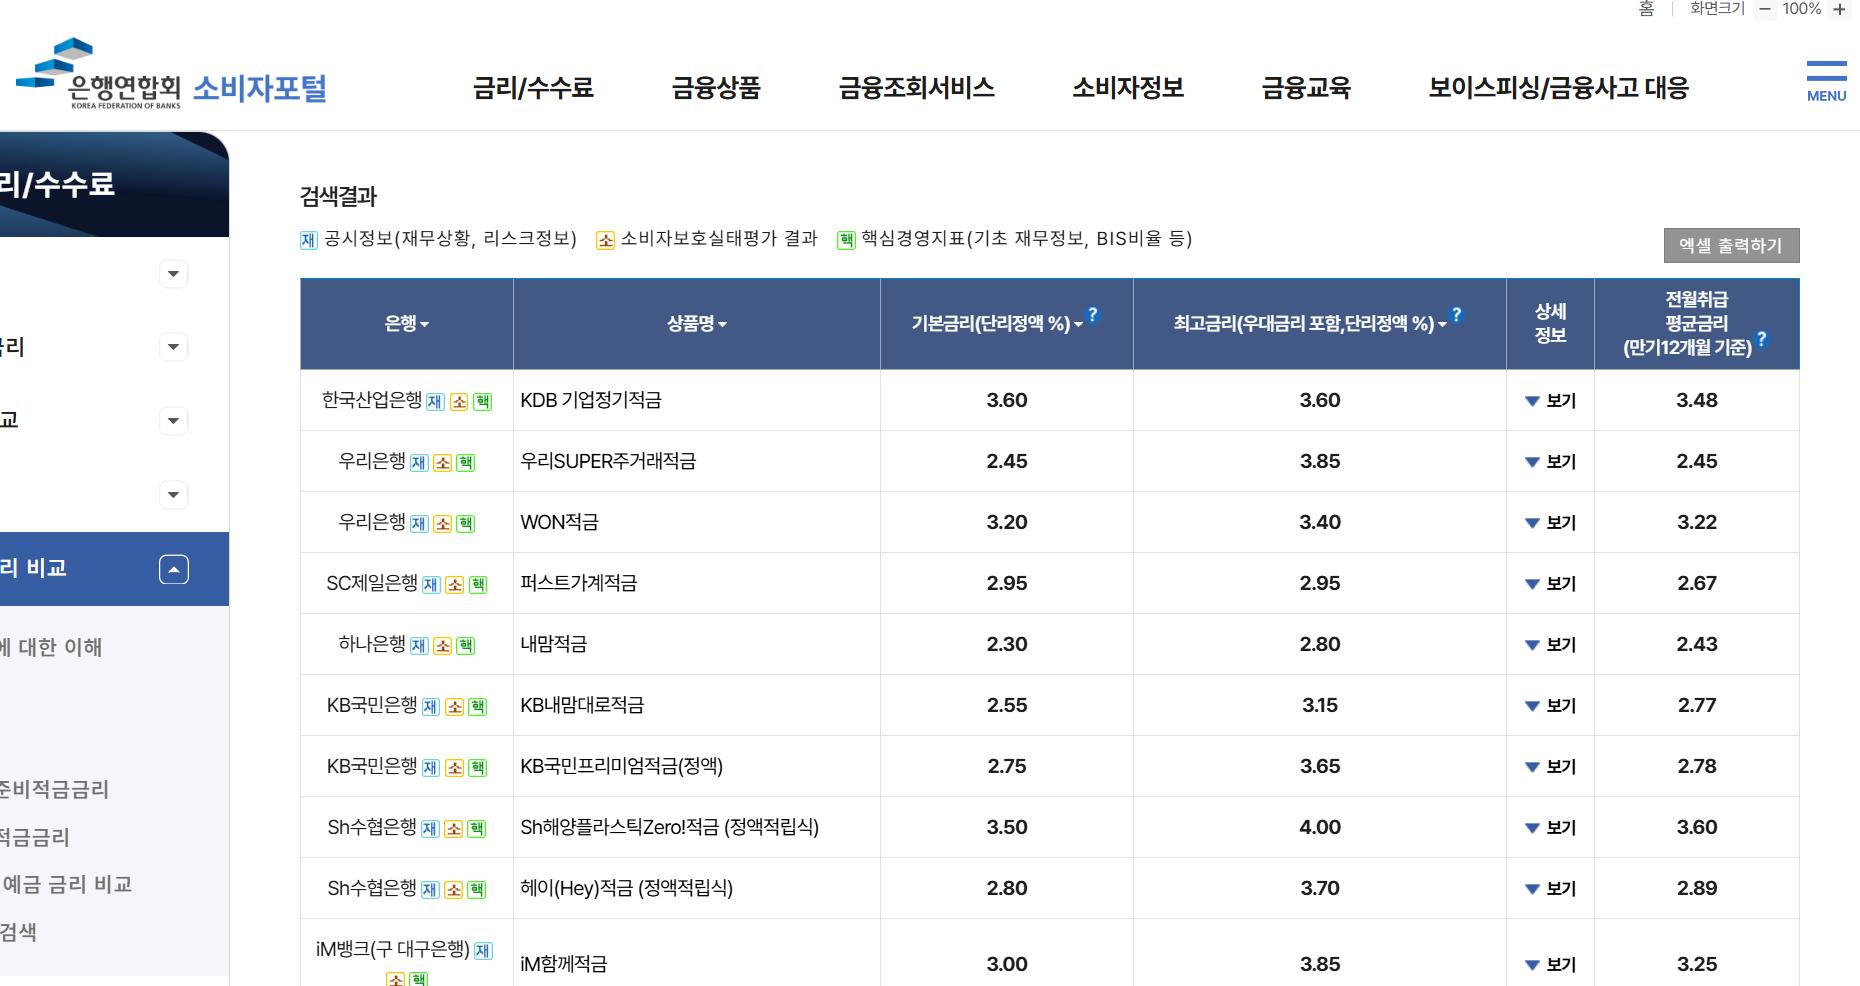
네 은행들 검색해보니까 평범한 적금은 3프로 후반이 최고인거 같네요. 7%면 괜찮은거 같습니다,
다만 적금은 7%라고 해서 원금의 7%를 받는게 아니라는 것만 혹시 모르니 알고 계시는게 나을거 같습니다.
적금은 매달 돈 넣는데 1년이라고 치면 첫달의 50만원은 은행입장에서 1년치 맡는거기 때문에 7%를 주지만
두번째달은 11개월 맡는거니까 7%에서 1개월치를 빼고 줍니다. 그다음은 2개월치빠지고 이렇습니다.
결국은 대략 7%의 반틈정도인 3.5%정도가 되고 그렇습니다. 그래도 적금치고 괜찮은거 같습니다.
기왕 목돈 모을거 더 받아가면서 모으면 좋죠..
안녕하세요. 권기정 경제전문가입니다.
연 7%라도 무조건 이득이라고 보기는 어렵습니다. 적금은 매달 나눠 넣기 때문에 실제 수익률은 표시금리보다 낮습니다. 월 50만원씩 7개월이면 원금은 총 350만원입니다. 그래도 우대조건을 쉽게 충족할 수 있다면 7% 적금은 충분히 가입할 만합니다. 단, 우대조건과 만기 시 실제 세후 이자를 확인하고 가입하세요.
안녕하세요. 김명주 경제전문가입니다.
현 7퍼센트가 우대조건없이 적용된다면 현재 금리수준에서는 가입할 만한 상품으로 보입니다. 여유자금이 있고, 만기까지 유지가 가능하다면 활용가치가 있는 것으로 보입니다.