경제
정말모던한물범
커버드콜 비중 어느정도가 적정할까요?
50대 중반이고 앞으로 5년은 더 일할것같습니다. 주식투자는 개인연금포함 6~7억 정도인데 그 중 커버드콜비중이 2억5천정도인데 너무 많나요?
6개의 답변이 있어요!
안녕하세요. 인태성 경제전문가입니다.
일단 아직 소득 수입이 있는 상황에서라면 커버드콜의 비중을 조금 줄이시고
주가가 오를 수 있는 성장주에 더 들어가시는 것이 좋아 보입니다.
그래고 은퇴를 하시면 그 때에 커버드콜에 더 들어가는 것이
현금 흐름 차원에선 좋을 것 입니다.
채택 보상으로 236베리 받았어요.
채택된 답변안녕하세요. 김명주 경제전문가입니다.
커버드콜 비중은 전체 자산에 비하여 상당히 높은 편으로서, 50대 중반이고 향후 5년간 근로소득이 있는 점을 감안하더라도 은퇴 후 당장 현금흐름이 필요한 것이 아니라면 비중을 낮추는 것이 적절할 수 있습니다.
안녕하세요. 배현홍 경제전문가입니다.
현재 커버드콜 비중이 금융자산내에서 40%수준에 가깝습니다. 이는 상당히 높은 수준으로 커버드콜의 문제는 주식의 하락위험을 그대로 앉고 가는 구조이고 현물 기초자산의 주식의 상승분은 그대로 반납하면서 이를 옵션의 프리미엄으로 현재가치로 바꾸는 전략일 뿐입니다.
즉 하락위험은 동일하며 결국 우상향하는 자산일경우에는 커버드콜의 배당으로 받는것보다는 그냥 주식의 상승분을 취하는게 이익이 더 높습니다. 즉 당장 커버드콜의 옵션 프리미엄으로 매달 생활비를 충당하는 목적이 아니라면 커버드콜보다는 그냥 우상향하는 해당 기초자산을 매입하는게 더 나은판단이며 커버드콜 비중은 10~20%정도로 줄이는게 더 낫습니다. 그리고 커버드콜도 본질적으로 해당 자산이 하락하게 되면 그대로 손실을 보는 구조이기에 점점 은퇴시점이 다가온다면 커버드콜보다는 차라리 중기나 단기이하의 만기 국채위주로 포트폴리오 비중을 채우는게 더 낫다고 판단됩니다.
안녕하세요. 안동주 경제전문가입니다.
저는 0%라고 생각합니다. 커버드콜 비중이요. 저 개인적인 생각입니다.
커버드콜이 어떤 상품이신지 대략적으로 아시나요?
쉽게 얘기하면 커버드콜은 콜옵션을 팔아서 그 돈으로 투자자한테 분배금(흔히 배당이라고 표현하는)을 주는 펀드입니다.
나스닥지수의 커버드콜이다 하면 나스닥지수펀드를 팔아서 그 돈으로 배당주는거에요.
그래서 나스닥 오를때 커버드콜은 못오릅니다. 그리고 하락할대는 상대방이 옵션 샀어도 권리를 행사안해요. 그니까 기초자산이 그대로 있는거에요, 그래서 하방은 또 때려 맞습니다.
그래서 정기적으로는 우하향하는 경향이 있습니다. 우하향하면서 배당금 좀 받아도, 우상향했던 나스닥이나 에스엔피를 웬만하면 못이깁니다.
비교해보면요.
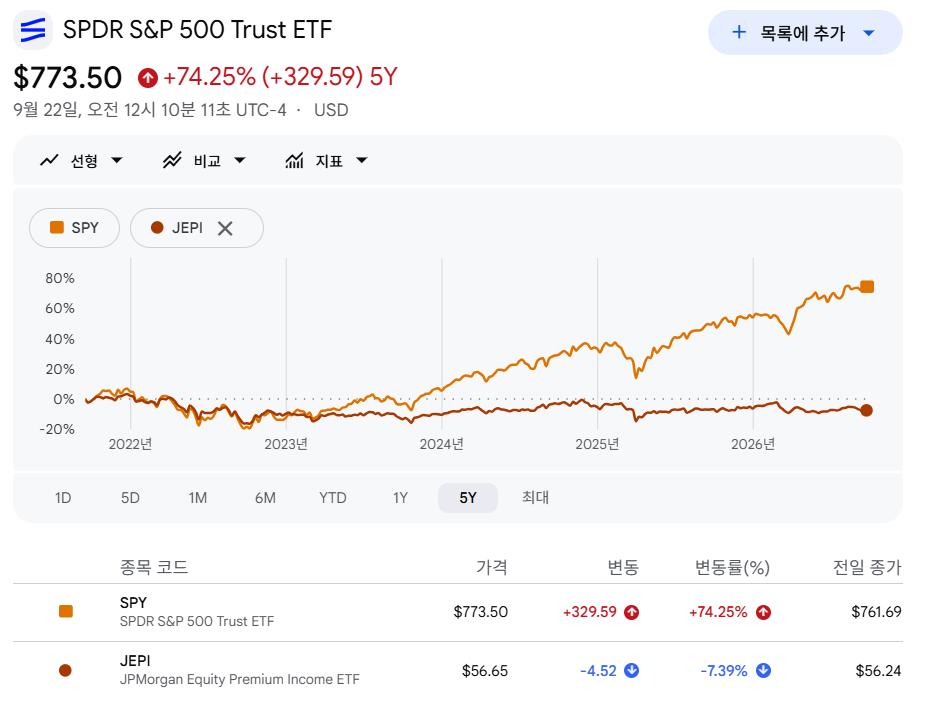
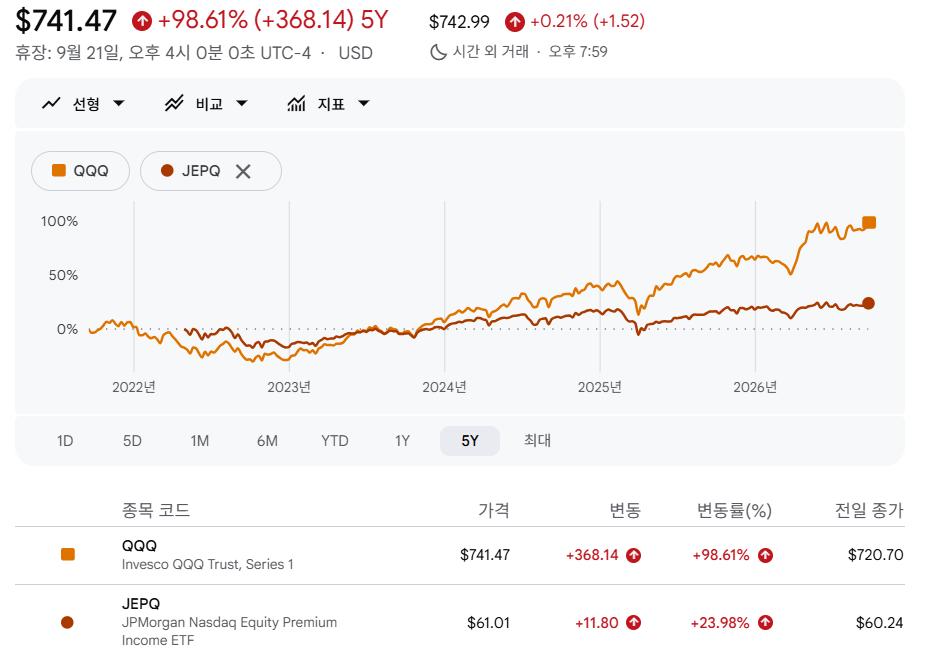
QQQ랑 JEPQ비교해보십시오. 약간 JEPI의 기간이 적긴하지만 하락장이라 감안하고 볼만합니다. 둘의 수익률 차이가 75% 정도 차이납니다.
그러면 JEPQ의 분배금 보통 연 11~13%정도 입니다. 이거 다 받았다고 둘의 수익률 갭을 못메웁니다.
위에는 에스엔피500이랑 JEPI에요. 차이 더 심하죠?
아직 돈도 버시는 날이 남았고하기 때문에 월 현금흐름 그렇게 신경쓸 필요 없다고 생각합니다.
안녕하세요. 박용준 경제전문가입니다.
커버드콜이 높은 배당률로 인기가 많은 것으로 알고 있습니다만, 현재 수준은 전체 자산 30% 이상으로 매우 높은 편이라고 생각합니다.
커버드콜 상품은 옵션 매도 프리미엄 수익을 통해 높은 분배금을 지급하므로, 당장의 현금흐름을 극대화하는 데는 유리한 구조이지만, 주가 상승 시 수익(상방)은 제한되는 반면, 하락 시에는 기초 자산의 하락폭을 거의 그대로 감내해야 한다는 점입니다.
더하여, 분배율이 높은만큼, 옵션을 사용하기 때문에 상황에 따라 원금을 녹여 배당을 받는 상황이 올 수도 있습니다. 이런 점들을 고려하셔서 투자비중을 맞추시는게 좋을 것 같습니다. 현재 근로자라고 하셔도 앞으로 근무기간이 얼마 남지 않으셨고, 커버드콜 자체의 비중을 높게 가져가실 유인이 많이 없는 것 같습니다.
안녕하세요. 정현재 경제전문가입니다.
전체 주식과 연금 자산 6~7억 중에서 2억 5천만원이 커버드콜 상품에 투자되어 있다면 다소 높은편입니다. 커버드콜은 기초자산이 급등할때 상승폭이 제한되고, 하락장에서는 원금 손실 위험이 있어서 장기투자를 권장드리지 않기 때문에 비중을 줄여 약 1억원 정도까지 낮추시는 게 좋아 보입니다.