경제
전세퇴거자금 대출 조건 총정리, 6월 27일 기준부터 지금 진행 가능한 곳까지
세입자 계약 만료는 다가오는데
은행에서는 "다주택자라서 안 됩니다", "지금 사는 집 보증금을 빼면 한도가 없습니다"
라는 말만 들으셨나요?
안녕하세요,
금융 계획을 세우고 자산의 가치를 바로 세우는 세움인베스트입니다.
세입자에게 보증금을 돌려주기 위한 전세퇴거자금 대출은
주택담보대출 중 생활안정자금(보증금 반환 목적)으로 취급됩니다.
그런데 2025년 6월 27일 이후 규제가 강화되면서,
같은 퇴거자금이라도 사람마다 한도가 크게 달라졌습니다.
금융기관도 대부분 취급을 줄였습니다.
전세퇴거자금 대출은
"되느냐"보다 "어디서, 얼마나 되느냐"를 먼저 따져야 합니다.
오늘은 주택 수와 계약 시점, 지역에 따른 전세퇴거자금 대출 조건을 정리하고,
지금 어려운 조건에서도 진행 가능한 곳까지 알려드리겠습니다.
전세퇴거자금 한도는 3가지로 정해집니다
전세퇴거자금 대출 한도를 가르는 기준은 세 가지입니다.
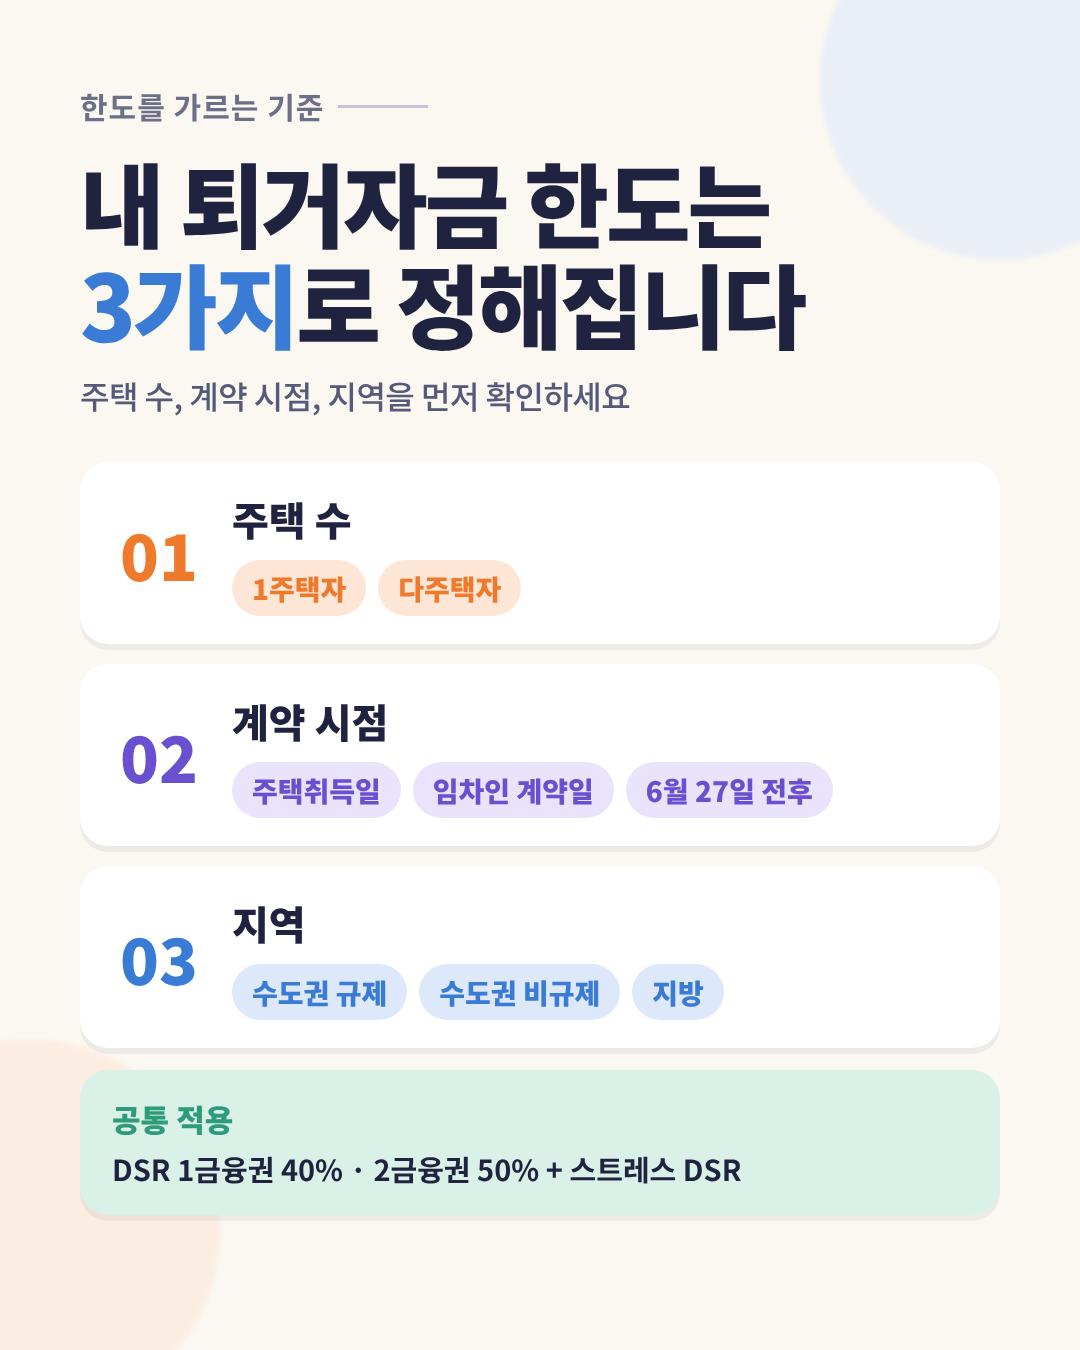
전세퇴거자금 대출 한도는
주택 수, 계약 시점, 지역 3가지로 정해지고,
DSR과 스트레스 DSR은 공통으로 적용됩니다.
전세퇴거자금 대출 한도를 정하는
첫 번째 기준은 주택 수로,
1주택자인지 다주택자인지입니다.
두 번째는 계약 시점으로,
주택취득일과 현재 임차인 계약일이 2025년 6월 27일 이전인지 이후인지를 봅니다.
세 번째는 지역으로,
수도권 규제지역, 수도권 비규제지역, 지방으로 나뉩니다.
여기에 모든 경우 DSR이 공통으로 적용됩니다.
1금융권은 40%, 2금융권은 50%이며, 스트레스 DSR도 함께 반영됩니다.
내 상황이 세 기준 중 어디에 해당하는지 아는 것이 상담의 출발점입니다.
1주택자, 6월 27일 이후라면 수도권은 최대 1억 원
1주택자는 주택취득일과 임차인 계약일이
모두 6월 27일 이전인지, 둘 중 하나라도 이후인지에 따라 달라집니다.
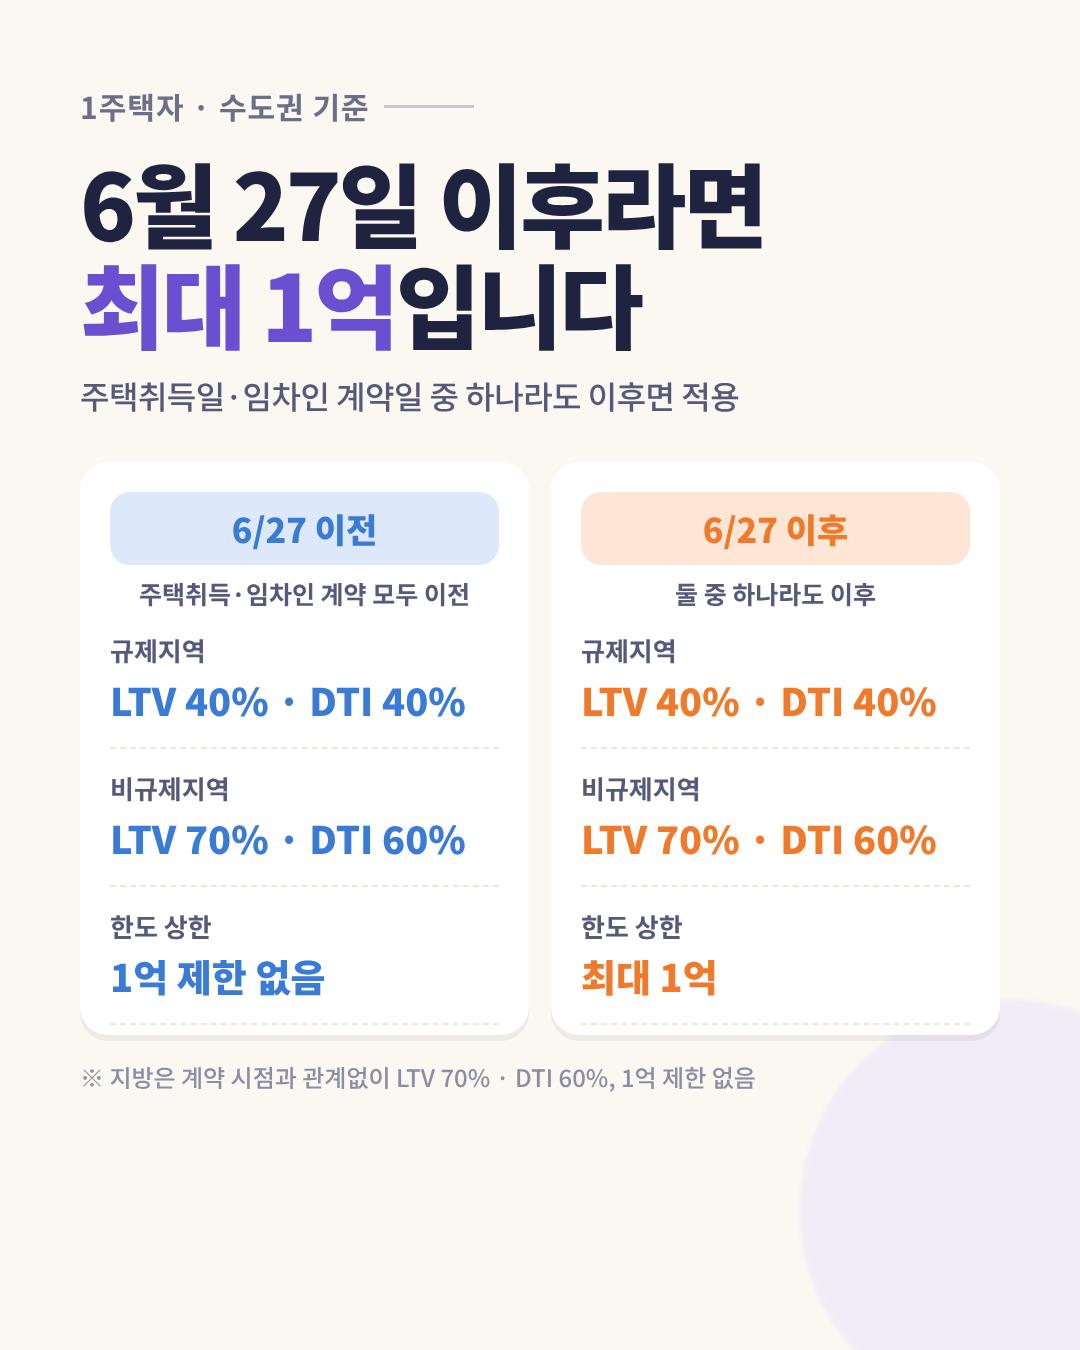
수도권 1주택자 전세퇴거자금 대출은
주택취득일과 임차인 계약일 중 하나라도 6월 27일 이후라면
최대 1억 원으로 제한됩니다. 지방은 1억 원 제한이 없습니다.
(출처: 세움인베스트 금융기관 확인)
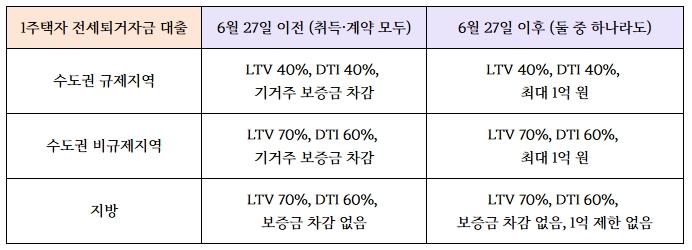
DSR은 모든 경우
1금융권 40%, 2금융권 50%이고 스트레스 DSR이 적용됩니다.
정리하면
수도권 1주택자는
6월 27일 이전 계약이면 LTV·DTI 기준 한도에서 기거주 보증금을 빼고,
이후 계약이면 최대 1억 원까지입니다.
지방은 계약 시점과 관계없이 보증금 차감도, 1억 원 제한도 없습니다.
같은 1주택자라도 계약서의 날짜 하나가 한도를 몇 배로 가릅니다.
다주택자는 LTV와 DTI가 더 낮습니다
다주택자는 1주택자보다 LTV와 DTI가 낮게 적용됩니다.
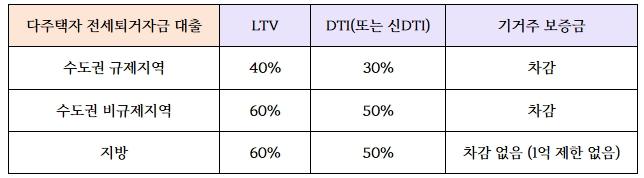
다주택자도
DSR은 1금융권 40%, 2금융권 50%이며 스트레스 DSR이 적용됩니다.
6월 27일 이전과 이후의 LTV·DTI 기준은 같습니다.
다만 기준표보다 더 큰 문제가 있습니다.
대부분의 금융기관이 수도권 다주택자 퇴거자금은 취급 자체를 하지 않습니다.
이 부분은 아래에서 다시 설명드리겠습니다.
내가 사는 집 보증금, 한도에서 빠집니다
수도권에서 퇴거자금을 받을 때 놓치기 쉬운 것이 기거주 보증금 차감입니다.
집주인 본인이
지금 다른 집에 전세나 월세로 살고 있다면, 그 집의 보증금만큼 대출 한도에서 빠집니다.
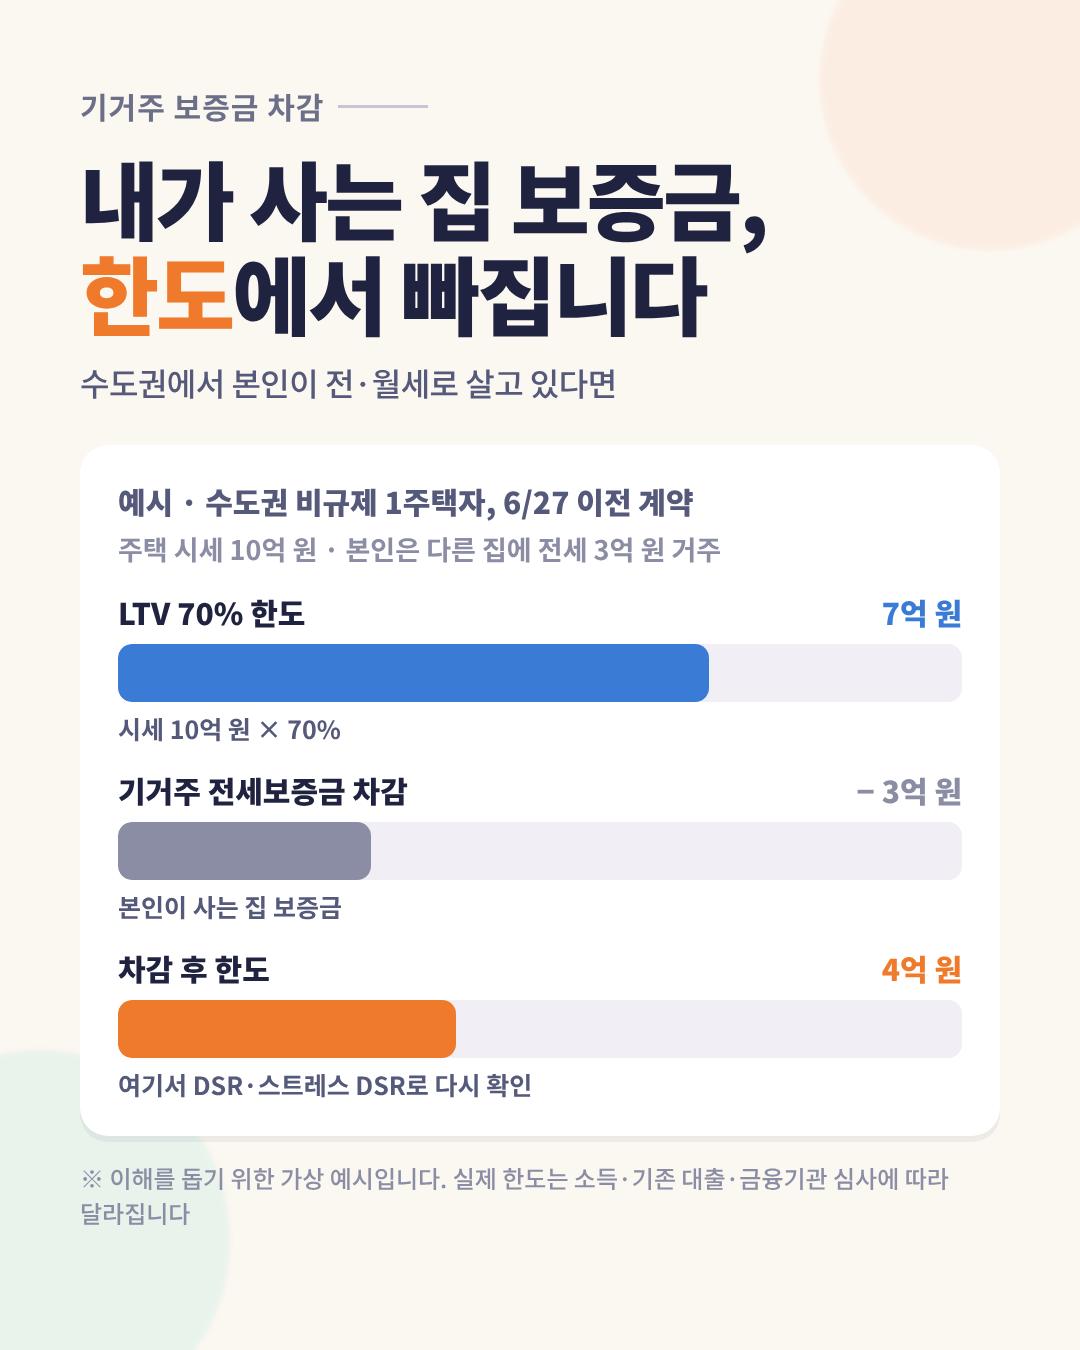
수도권 전세퇴거자금 대출은
본인이 거주 중인 집의 전월세 보증금을 한도에서 차감합니다.
시세 10억 원, 기거주 전세 3억 원인 가상 예시에서는 7억 원 한도가 4억 원으로 줄어듭니다.
예를 들어
수도권 비규제지역에 시세 10억 원 주택을 가진 1주택자가 6월 27일 이전에 계약했다고 가정해 보겠습니다.
LTV 70%를 적용하면 한도는 7억 원입니다.
그런데 본인이 다른 집에 전세 3억 원으로 살고 있다면, 이 3억 원을 빼고 4억 원이 됩니다.
여기서 다시 DSR과 스트레스 DSR로 소득 대비 한도를 확인합니다.
이 예시는 이해를 돕기 위한 가상 계산입니다.
실제 한도는 소득, 기존 대출, 금융기관 심사에 따라 달라집니다.
지방은 본인이 전세나 월세로 살고 있어도 보증금을 차감하지 않습니다.
내가 사는 집 보증금이 클수록, 차감이 없는 곳을 찾는 것이 한도를 지키는 방법입니다.
대부분 막혀 있지만, 길은 있습니다
기준표상으로는 가능해 보여도,
실제로는 많은 금융기관이 취급을 멈춘 상태입니다.
특히 수도권 다주택자, 그리고 다른 곳에 무상거주 중인 집주인은 대부분 거절됩니다.
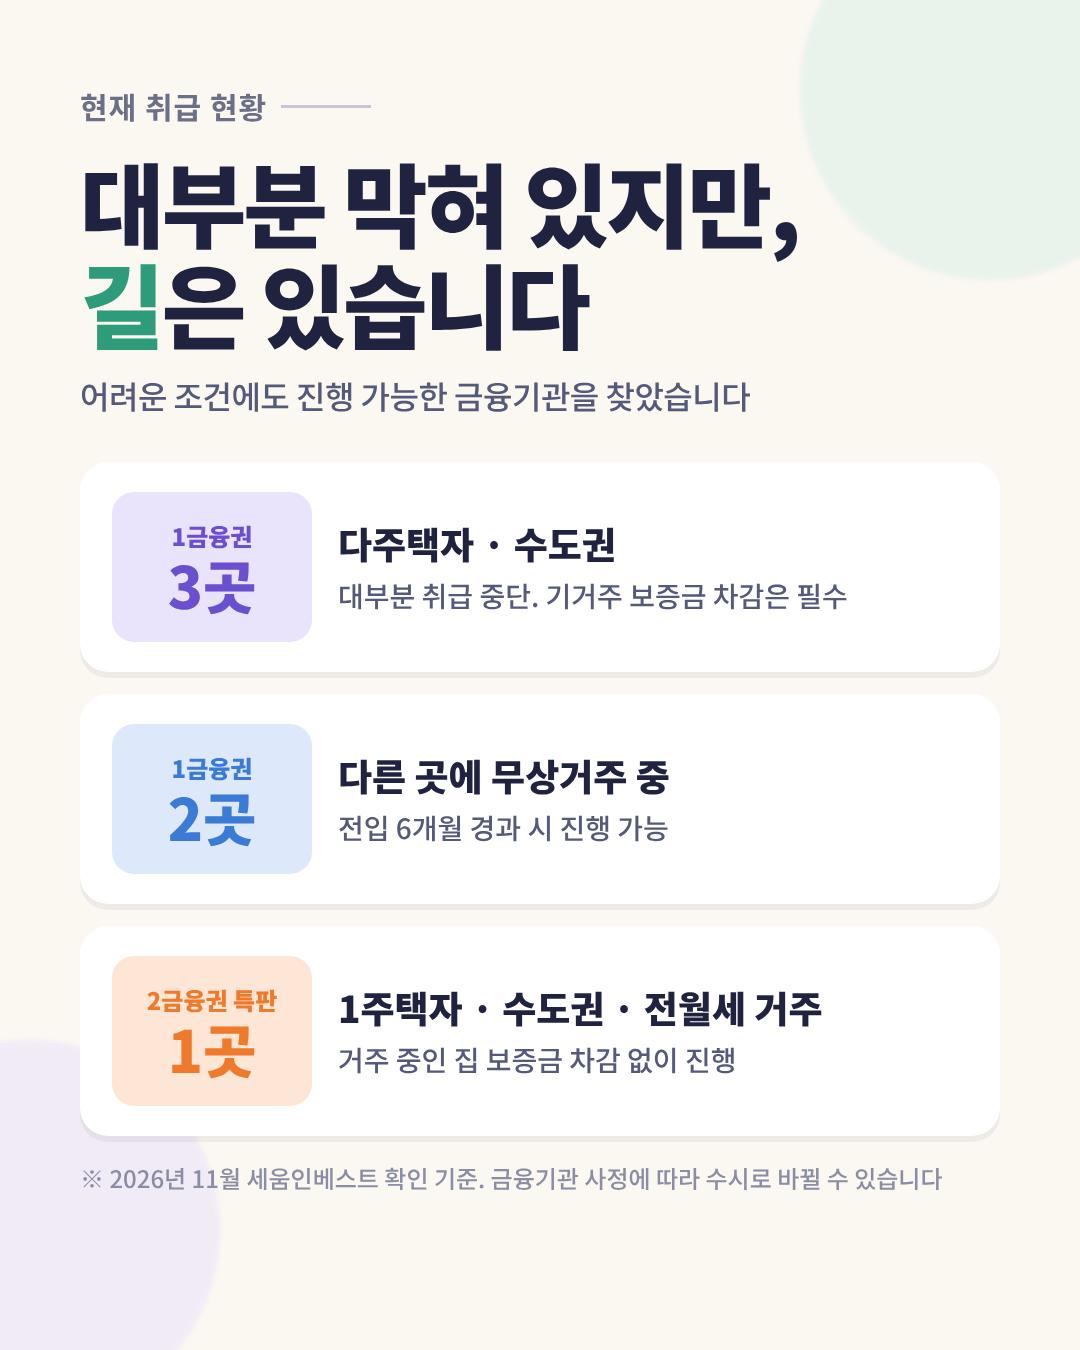
전세퇴거자금 대출 현재 진행 가능한 곳입니다.
수도권 다주택자는 1금융권 3곳,
무상거주(전입 6개월 경과)는 1금융권 2곳,
기거주 보증금 차감 없는 특판은 2금융권 1곳입니다.
(출처: 2026년 11월 세움인베스트 확인)
세움인베스트가 2026년 11월 기준으로 확인한 진행 가능한 곳은 세 가지 경우입니다.
· 수도권 다주택자 : 1금융권 3곳
대부분의 금융기관이 수도권 규제지역과 비규제지역의 다주택자 퇴거자금을 취급하지 않습니다.
현재 진행 가능한 곳은 1금융권 3곳이며, 기거주 보증금 차감은 필수입니다.
· 다른 곳에 무상거주 중 : 1금융권 2곳
1주택자든 다주택자든, 수도권에서 본인이 다른 곳에 무상거주 중이라면 취급 자체를 잘 하지 않습니다.
무상거주 전입 후 6개월이 지났다면 1금융권 2곳에서 진행할 수 있습니다.
· 보증금 차감 없는 특판: 2금융권 1곳
수도권 1주택자가 다른 곳에 전세나 월세로 살고 있다면,
원래는 그 보증금을 한도에서 빼야 합니다.
그런데 거주 중인 집의 보증금을 차감하지 않고 진행하는 특판이 2금융권에 1곳 있습니다.
기거주 보증금이 커서 한도가 부족했던 분이라면
꼭 확인해 보셔야 합니다.
이 현황은 금융기관의 한도와 정책에 따라 수시로 바뀝니다.
진행 가능 여부는 상담 시점에 다시 확인해야 합니다.
막혔다는 말을 들었다면, 막힌 곳이 아닌 열린 곳을 찾으면 됩니다.
퇴거자금 대출, 실행 후 지켜야 할 것도 있습니다
퇴거자금 대출은 용도가 정해진 대출이라,
실행 뒤에도 금융기관이 정한 조건을 지켜야 합니다.
대출금을 전세보증금 반환 목적으로만 쓰도록 하고,
전입신고와 일정 기간 실거주를 요구하기도 합니다.
새 임차인을 들이는 경우에는 그 보증금으로 대출을 갚도록 하는 조건이 붙을 수 있습니다.
구체적인 조건은 금융기관마다 다르니,
실행 전에 약정 내용을 꼼꼼히 확인하셔야 합니다.
퇴거자금은 날짜와 조건을 먼저 정리하면 빨라집니다
전세퇴거자금 대출은 세입자 계약 만료일이라는 마감이 정해져 있습니다.
조건이 맞는 곳을 늦게 찾으면, 보증금 반환 날짜를 맞추기 어려워집니다.
세움인베스트는
1금융권부터 2금융권까지 금융기관별 퇴거자금 취급 기준을 비교해,
내 조건으로 지금 진행 가능한 곳을 찾아드립니다.
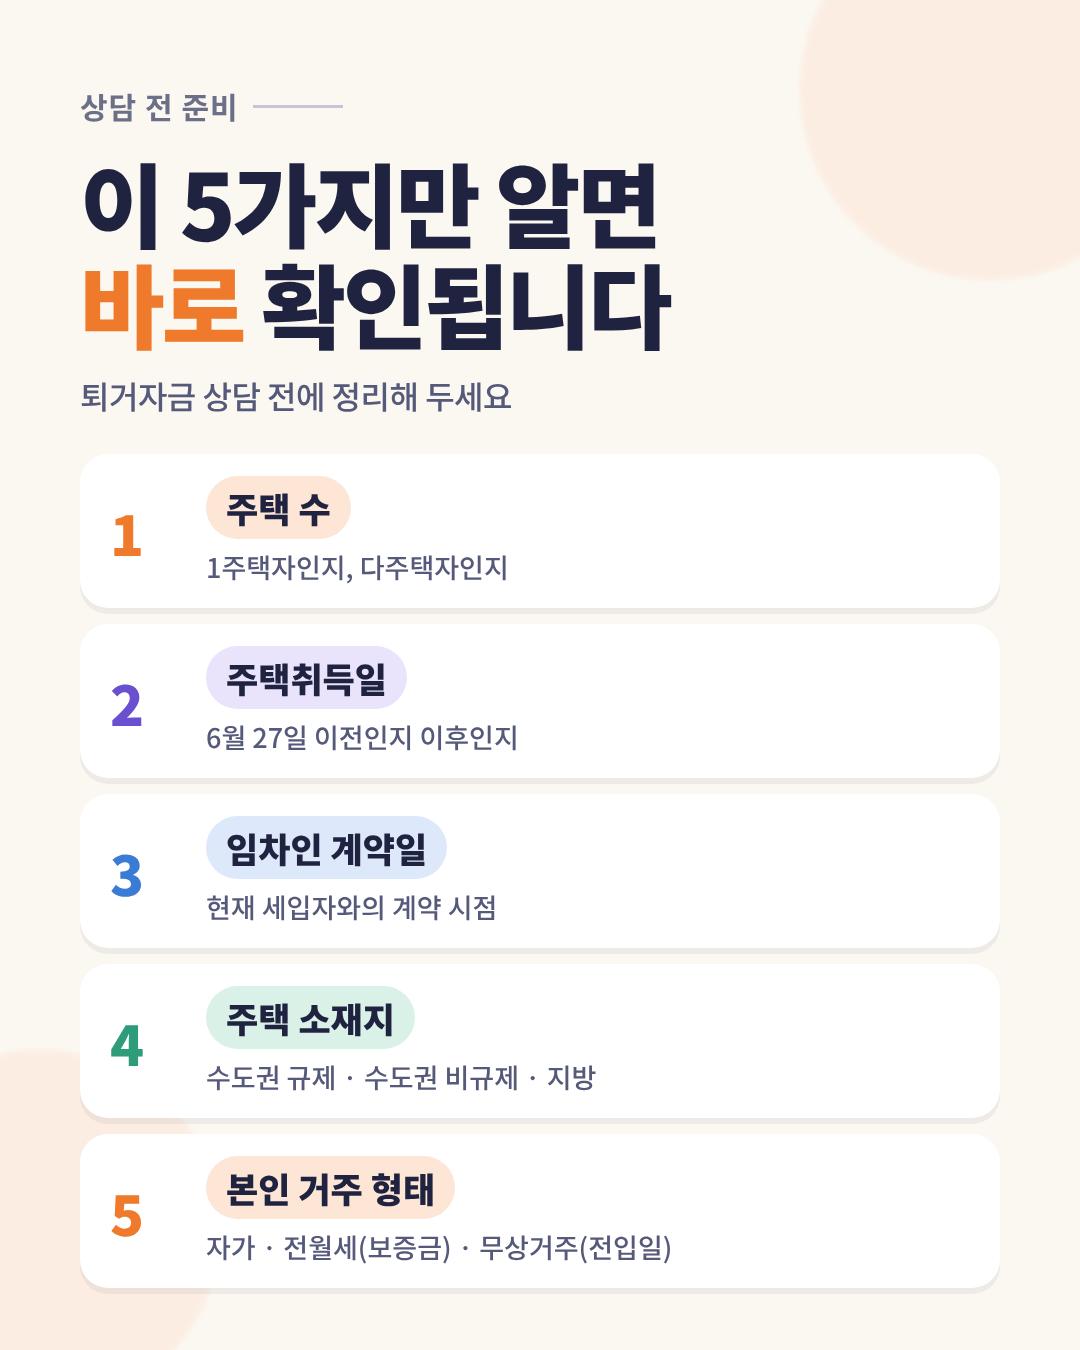
전세퇴거자금 대출 상담 전에
주택 수, 주택취득일, 임차인 계약일, 주택 소재지, 본인 거주 형태
5가지를 정리해 두세요.
상담 전에 정리해 두시면 좋은 것은 다섯 가지입니다.
1주택자인지 다주택자인지,
주택취득일이 6월 27일 이전인지 이후인지,
현재 세입자와의 임차인 계약일,
주택 소재지가 수도권 규제·수도권 비규제·지방 중 어디인지,
그리고 본인이 자가·전월세·무상거주 중 어떤 형태로 살고 있는지입니다.
(전월세라면 보증금, 무상거주라면 전입일도 함께 알려주세요.)
확인할 질문은 하나입니다.
"내 주택 수와 계약 날짜, 거주 형태로 지금 퇴거자금을 받아주는 곳은 어디인가?"
다주택자라서,
무상거주 중이라서,
지금 사는 집 보증금 때문에
거절당했다면 아직 포기하기 이릅니다.
세입자 계약 만료일이 다가오고 있다면
세움인베스트에 편하게 문의해 주세요.
※ 위 내용은 2026년 11월 기준 세움인베스트가 금융기관을 통해 확인한 내용이며,
실제 대출 가능 여부와 한도, 금리는 개인의 소득과 신용, 기존 대출, 금융기관 심사와 정책 변경에 따라 달라질 수 있습니다.
기준일 | 2026년 11월 11일
다음 업데이트 | 금융기관별 퇴거자금 취급 재개·중단, 특판 종료, 관련 규제 변경이 확인되면 반영합니다.
변경 가능성 | 진행 가능한 금융기관 수와 특판 여부는 금융기관의 한도와 내부 정책에 따라 수시로 바뀝니다.
상담 시점에 다시 확인해야 합니다.
글에 참고한 자료들
- 세움인베스트 금융기관 확인 (2026년 11월 기준)
- 파이낸셜뉴스, "27일까지 전세 계약 맺은 집주인 한숨 돌렸다" 전세퇴거자금대출 규제 적용 예외, 2025년 6월 30일
- 프리진경제, 6.27 규제 전 계약한 다주택자, 1억원 초과 퇴거자금대출 가능, 2025년 8월 3일
0
0
/ 500
필담이 없어요. 첫 필담을 남겨보세요.
같은 분야의 글 더보기