세금·세무
훤칠한나방40
채택률 높음
법인세 과세표준 구간별 세율 구조가 궁금합니다.
안녕하세요.
기업의 당기순이익을 바탕으로 산출된 법인세 과세표준 구간에 따라 적용되는 누진 세율과 계산 구조가 궁금합니다..
4개의 답변이 있어요!
안녕하세요. 양승훈 회계사입니다.
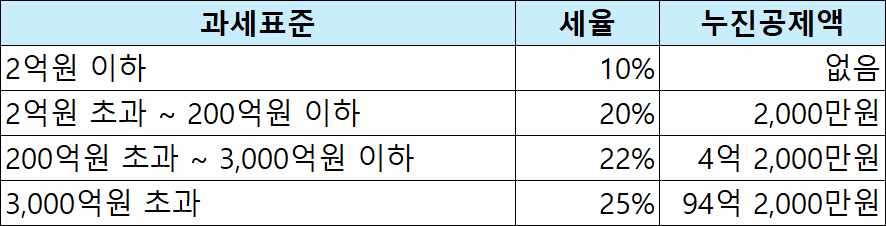
법인세는 과세표준을 구간별로 나누어 각각의 세율을 적용하는 ‘초과누진세율’ 구조입니다.
과세표준이 높은 구간에 해당하더라도 과세표준 전체에 최고세율을 적용하는 것은 아닙니다.
과세표준 세율 누진공제액 2억원 이하 10% 없음 2억원 초과 ~ 200억원 이하 20% 2,000만원 200억원 초과 ~ 3,000억원 이하 22% 4억 2,000만원 3,000억원 초과 25% 94억 2,000만원
예를 들어 과세표준이 5억원이라면, 구간별 계산은 다음과 같습니다.
최초 2억원: 2억원 × 10% = 2,000만원
2억원을 초과하는 3억원: 3억원 × 20% = 6,000만원
합계 법인세 산출세액: 8,000만원
따라서 5억원 전체에 20%를 곱한 1억원이 아니라, 8,000만원으로 계산됩니다.
위 표의 누진공제액을 사용하면 같은 계산을 간단하게 할 수 있습니다.
법인세 산출세액 = 과세표준 × 해당 구간 세율 − 누진공제액
5억원 × 20% − 2,000만원 = 8,000만원
이렇게 구한 산출세액에서 세액공제(감면)과 중간예납 등 이미 납부한 세액을 차감하고,
가산세 등이 있다면 더하여 실제 추가 납부할 금액을 계산합니다.
답변이 도움이 되셨길 바랍니다.